


結論
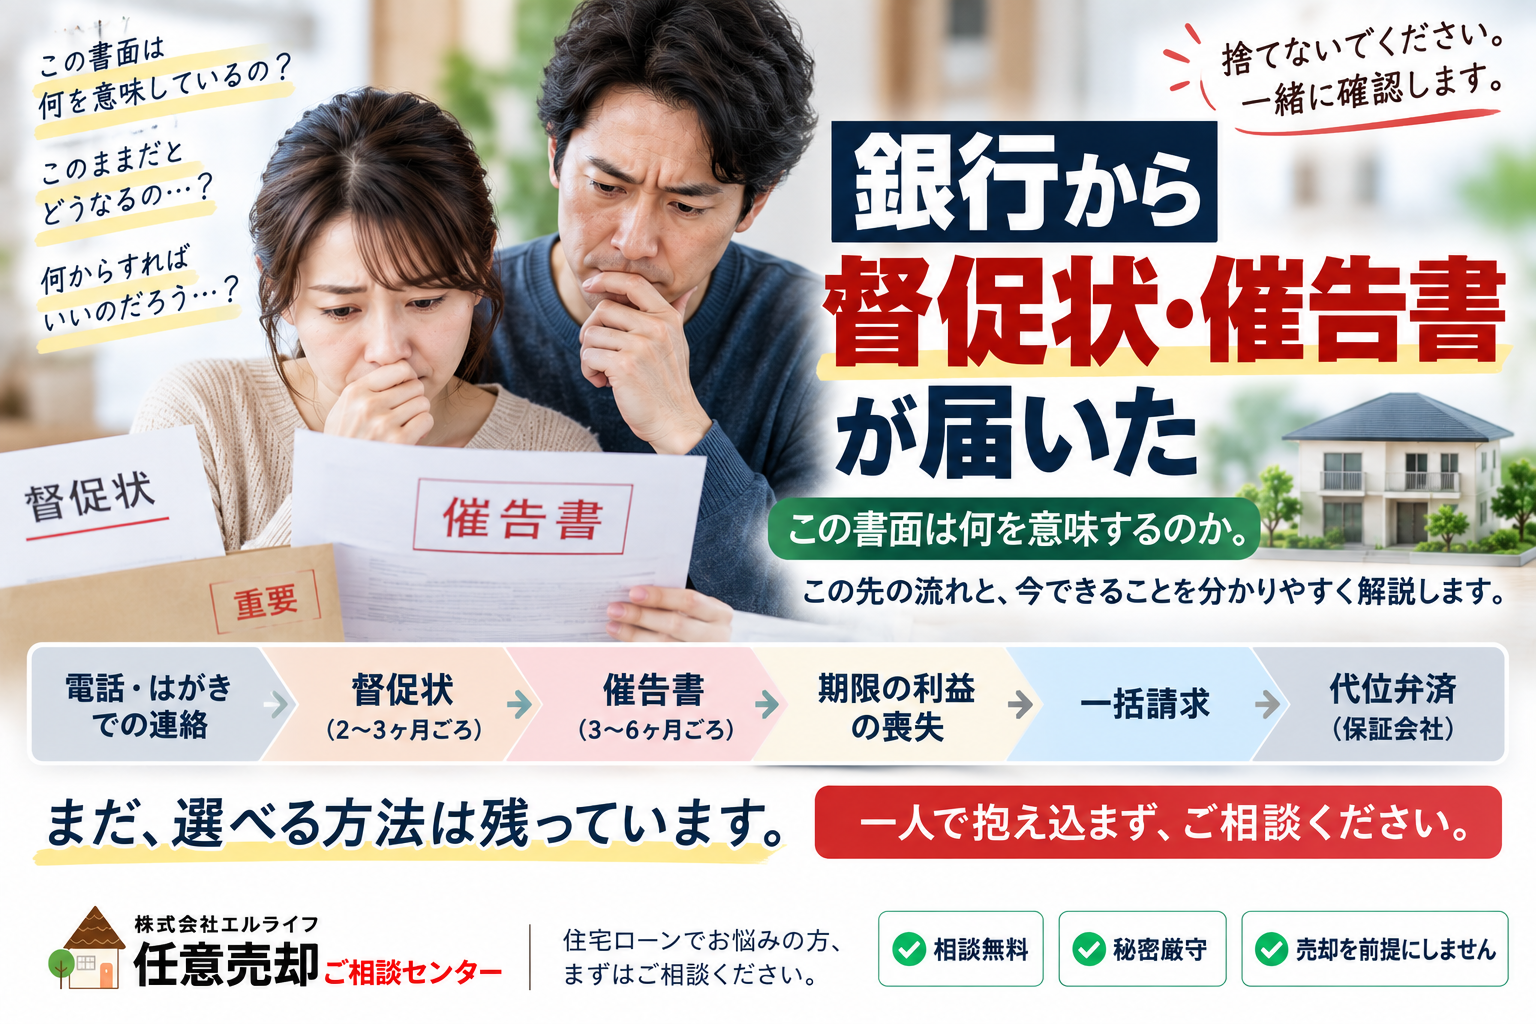
まず、その封筒を捨てないでください。
そして、
怖くて開けられないなら、そのままでも構いません。
持ってきていただければ、一緒に開けます。
大切なのは、
書面の名前だけで判断することではありません。
見るべきなのは、
- 誰から届いたのか
- 何を請求されているのか
- いつまでなのか
- 支払わなかった場合に、何が起こると書かれているのか
です。
「督促状」「催告書」「最終案内」「期限の利益に関する通知」など、名称は金融機関によって違うことがあります。
だから、
まず中身を一緒に確認する。
そこからです。
督促状と催告書は、どう違うのか
一般的には、
督促状は、未払いになっている支払いを求める書面。
催告書は、より強く支払いを求め、今後の手続きについて記載されていることがある書面です。
ただし、
すべての金融機関が同じ名称・同じ順番で送るわけではありません。
「督促状だからまだ大丈夫」
「催告書だからもう遅い」
と、タイトルだけで判断しないでください。
重要なのは本文です。
内容証明郵便で届いた場合
催告などの書面が、内容証明郵便で送られることがあります。
内容証明とは、
いつ、どのような内容の文書を、誰から誰あてに差し出したのかを、日本郵便が証明する制度です。
ただし、
内容証明だからといって、
書かれている内容が正しいことまで郵便局が証明しているわけではありません。
また、内容証明だけでは「相手が受け取ったこと」までは証明されず、受取の証明には別途配達証明があります。
だから内容証明が届いたら、
「怖い郵便が来た」ではなく、日付と中身を確認する。
そこが大切です。
その書面のどこを見るのか
一緒に確認するのは、まずこの4点です。
1.誰から届いたのか
銀行なのか。
保証会社なのか。
債権回収会社なのか。
差出人によって、今どの段階にいるのかを判断する手がかりになります。
2.支払期日はいつなのか
「○月○日までに」
と書かれている場合があります。
日付は非常に重要です。
ただ、日付を見て慌てて何かを決めるのではなく、
まず、
その期日までに何を求められているのか
を確認します。
3.いくら請求されているのか
滞納している月分だけなのか。
遅延損害金などを含むのか。
それとも、住宅ローン残高全体について記載されているのか。
ここで状況は大きく違います。
4.支払わなかった場合、何が起こると書いてあるのか
ここが最も大切です。
たとえば、
- 期限の利益を失う
- 一括返済を求める
- 保証会社へ請求する
- 今後の手続きへ進む
などの記載がある場合があります。
この部分が、次の段階を知る手がかりです。
「期限の利益」とは
住宅ローンは、何十年にも分けて毎月返済していく契約です。
この、
期限が来るまでは一括返済を求められず、分割で返していける利益
を「期限の利益」といいます。
民法にも「期限は債務者の利益のために定めたものと推定する」と規定されています。
ただし、住宅ローンでいつ期限の利益を失うのかは、法律だけで一律に決まるものではありません。
実際には、契約条項や金融機関からの通知内容を確認する必要があります。
だから、
契約書が分からない。
通知を読んでも意味が分からない。
その状態で構いません。
一緒に確認します。
期限の利益を失うと
契約上、期限の利益を失うと、
住宅ローン残高について一括で支払うよう求められる可能性があります。
毎月少しずつ返済する状態から、
状況が大きく変わります。
この前後から、
保証会社が付いている住宅ローンであれば、保証会社が関わることもあります。
代位弁済とは
保証会社付きの住宅ローンでは、一定の条件になると、
保証会社が金融機関に対して住宅ローン残高を支払う
ことがあります。
これを代位弁済といいます。
ただし、
住宅ローンそのものが消えるわけではありません。
その後は、保証会社等から返済を求められることになります。
つまり、
返済について話す相手が変わる
ということです。
だから、
「昨日までは銀行と話していたのに、急に別の会社から連絡が来た」
ということも起こります。
開けられない封筒があるなら
そのままで構いません。
本当に、珍しいことではありません。
郵便が来るたびに怖くなる。
開けると現実になってしまう気がする。
引き出しにしまってしまう。
そういう方はいらっしゃいます。
だから、
責めるつもりはありません。
ただ、
捨てないでください。
できれば封筒も残してください。
開けるのは、一緒でもいい。
何が書いてあるのか。
どのくらい急ぐのか。
まずそこから確認します。
電話で話ができていても、書面を確認してください
ここは、とても大切です。
金融機関の担当者と電話で話をして、
「事情は分かりました」
と言ってもらった。
それで少し安心した。
ただし、
電話でのやり取りと、契約や書面上の手続きが必ず同じように止まるとは限りません。
だから、
電話で話したからもう大丈夫、
とは決めないでください。
届いている書面も、一緒に確認します。
この段階で考えられること
今届いている書面の内容によって違いますが、状況によっては次のようなことを検討できます。
- 滞納分などを支払って通常返済へ戻せるか確認する
- 金融機関へ返済条件について相談する
- 今後の収入で返済を続けられるか整理する
- 家の現在価値を確認する
- 通常売却で住宅ローンを完済できるか確認する
- 通常売却では難しい場合に任意売却を検討する
- 他の借入や税金の問題があれば、法的整理も含めて考える
大切なのは、
催告書が来たから任意売却
と、すぐ決めないことです。
まず現在地。
その次に、
何を守りたいのか。
そして方法です。
返済条件の変更について
この段階でも、金融機関へ返済条件について相談できる場合があります。
ただし、
滞納状況や契約内容などによって取扱いは異なります。
だから、
「まだ絶対間に合う」
とも、
「もう無理」
とも決めつけません。
金融機関へ何を伝えるのか。
今どういう事情なのか。
どこまで返済できるのか。
一緒に整理してから話します。
今してほしいことは3つです
1.書面を全部集める
銀行から届いたもの。
保証会社から届いたもの。
見覚えのない会社から届いたもの。
全部、手元に集めてください。
開けていなくても構いません。
封筒も一緒に残してください。
2.金融機関からの連絡を放置しない
払えない状態で連絡するのはつらいと思います。
何を言ったらいいか分からなければ、
先に相談してください。
次の電話で何を確認し、何を伝えるのかを一緒に決めます。
3.新しい借入で無理に穴埋めしない
カードローン。
キャッシング。
リボ払い。
新しい借入。
こうした方法で今月だけを埋めても、翌月以降の返済がさらに増えることがあります。
親族からの援助や借入は事情によって異なるので一律には言えませんが、
大切なのは、そのお金を使ったあと、来月以降どうなるのかまで見ることです。
一人で判断しなくて大丈夫です
書面が届くと、
それだけで、
「もう家を失うのでは」
と思ってしまう方がいます。
でも、
まず確認するのは、
この書面が何なのか。
期限はいつなのか。
今どの段階なのか。
です。
そして、
家を守れる可能性があるのか。
今後も返済できるのか。
売却まで考えたほうがいいのか。
そこを一緒に整理します。
私たちが一番大切にしていること
この段階でも、
最初から「売りましょう」とは言いません。
家を残せる可能性があるなら、その方法を考えます。
ただし、
家を残すこと自体が、ご家族の生活をさらに苦しくするのであれば、
そのことも正直にお伝えします。
大切なのは、
私たちの仕事になるかどうかではありません。
今のあなたにとって、
何が一番いいのか。
そこです。
不動産だけで解決できない場合
督促状や催告書が届いている方の中には、
住宅ローンだけではなく、
- 税金の滞納
- 他の借入
- 離婚
- 相続
- 共有名義
- 法律問題
などが重なっていることがあります。
その場合は、不動産会社だけで答えを決めません。
私たちは、一般社団法人 士業会とも連携しています。
必要に応じて、
弁護士。
司法書士。
税理士。
など、それぞれの専門家と一緒に考えます。
相談者を専門家の仕事に当てはめるのではなく、その方に必要な専門家を集める。
その考え方を大切にしています。
私たちに決められないこと
ここは正直にお伝えします。
私たちだけでは決められないことがあります。
- 滞納を解消した場合の取扱い
- 返済条件を変更できるか
- 期限の利益に関する取扱い
- 金融機関等の手続きがいつ進むか
- 任意売却について債権者等が同意するか
- 任意売却の場合の売却価格や条件
- 買主がいつ現れるか
だから、
「絶対大丈夫です」
とは申し上げません。
できること。
できないこと。
金融機関等へ確認しないと分からないこと。
そこを分けて、一緒に進めます。
専門家コメント 宅地建物取引士 松本
督促状や催告書を持って来られた方には、
まず、
「一緒に中身を見ましょう」
と申し上げます。
書類の名前だけで怖くなっている方が、本当に多いからです。
ただ、
中身を見ると、
今どの段階なのか。
いつまでなのか。
何を求められているのか。
が見えてきます。
そこが分かれば、
次に考えることも分かります。
郵便を開けられず、何通もためてしまった方もいらっしゃいます。
私は、
それを責めたいとは思いません。
怖かったのだと思います。
だから、
そのまま持ってきてください。
一緒に開けます。
そして、
売るかどうかを決める前に、
今、何が起きているのかを一緒に確認しましょう。
住宅ローンの問題は、
分からないまま一人で抱えると、必要以上に大きく見えます。
まず、
分かる状態にする。
そこからです。
よくあるご質問
Q1.催告書が届いたら、もう競売になるのですか?
すぐ競売になるという意味ではありません。
ただし、今後の手続きについて書かれている可能性があります。
まず書面の内容を確認しましょう。
Q2.督促状と催告書は、どちらが重いのですか?
一般的には、催告書のほうがより強く支払いを求め、今後の手続きについて記載されていることがあります。
ただし、名称や内容は金融機関によって異なります。
Q3.封筒を開けるのが怖いです
そのままで構いません。
捨てずに、封筒ごとお持ちください。
一緒に確認します。
Q4.期日までに払えません。どうすればいいですか?
放置せず、まず現在の状況を整理しましょう。
金融機関へ何を伝えるのかも、一緒に考えられます。
Q5.電話で事情を説明してあります。それでも書面を見る必要がありますか?
はい。
電話でのやり取りだけでなく、書面上どのような手続きになっているのかも確認したほうがいいでしょう。
Q6.相談したら、家を売ることになりますか?
いいえ。
相談することと、売却を決めることは別です。
まず、今どの段階なのかを確認します。
まとめ
- 届いた封筒は捨てない
- 開けられないなら、そのままで構いません
- 書面の名前より、中身を確認することが大切
- 誰から・いくら・いつまで・その後どうなるのかを見る
- 内容証明は「いつ、誰から誰へ、どんな内容で差し出したか」を証明する制度です
- 期限の利益や一括請求については、契約内容を確認する必要があります
- 電話での説明だけで安心せず、書面も確認する
- 金融機関からの連絡を放置しない
- 新しい借入で無理に穴埋めしない
- この段階でも、今できることを整理できます
- 判断を一人でする必要はありません
- 今の状態のまま、一緒に確認していきましょう
無料相談・不動産に関するお問い合わせ
株式会社エルライフでは、
銀行から督促状が届いた。
催告書のような書面が届いた。
怖くて開封できていない。
書いてある意味が分からない。
そんな状態からご相談を承っています。
任意売却をすると決めてから相談する必要はありません。
まず、
今どの段階なのか。
書面に何が書かれているのか。
いつまでなのか。
元へ戻せる可能性があるのか。
家を残す方法があるのか。
そこから一緒に整理します。
住宅ローン以外に、税金、債務、離婚、相続などが重なっている場合には、一般社団法人 士業会とも連携して考えます。
関連サイト
🏠 住宅ローン・任意売却専門サイト
任意売却無料相談窓口
🏠 一般社団法人 士業会
一般社団法人 士業会
🏠 相続不動産専門サイト
相続不動産専門サイト
🏠 おくやみ手続きガイド
おくやみ手続きガイド
お問い合わせ方法
📞 無料電話相談
0120-802-001
📩 お問い合わせフォーム
🌐 公式ホームページ
会社概要
社名
株式会社エルライフ
代表者
松本 淳一
所在地
〒581-0032
大阪府八尾市弓削町三丁目83-2
無料相談窓口
八尾 無料相談窓口
〒581-0032
大阪府八尾市弓削町三丁目83-2
大阪・淀川区 無料相談窓口
〒532-0006
大阪府大阪市淀川区西三国三丁目3-25 2階
天王寺 無料相談窓口
〒543-0044
大阪府大阪市天王寺区国分町4-1-201
東京 無料相談窓口
〒102-0083
東京都千代田区麹町三丁目12番14
麹町駅前HILL-TOPビル7階
最後に
督促状や催告書が届くと、
封筒を見るだけで怖くなると思います。
でも、
書面が届いたことより、分からないままにしておくことのほうが怖い。
私はそう思っています。
開けるのが怖ければ、
一人で開けなくていい。
意味が分からなければ、
一人で読まなくていい。
今見るべきなのは、
家を売るかどうかではありません。
まず、
何が届いているのか。
今どの段階なのか。
いつまでなのか。
まだ何ができるのか。
そこです。
方法より先に、現在地です。
その封筒のままで構いません。
持ってきてください。
一緒に開けて、一緒に確認します。
そこから、次を考えていきましょう。