

任意売却・相談0円。士業最強チームを味方に。
まだ住宅ローンを滞納していなくても、今後の支払いが心配なら相談できます。エルライフでは代表・松本が、収入の見通し、住まいの状況、守りたい暮らしから一緒に整理します。任意売却を先に決めず、確認が必要なことは金融機関や専門家の判断と分けて考えます。
まだ払えている今の不安も、相談していいのです
「滞納している人の相談窓口でしょう。自分はまだ早いのでは」。そう遠慮する必要はありません。払えなくなった後の話だけでなく、今の心配を整理するところからお話を伺います。
来月の収入が減りそうなのか、一時的な出費が重なったのか、数か月先の見通しが立たないのか。エルライフでは代表・松本が直接伺い、今分かる数字と、まだ見込みの数字を分けます。
そのとき、家の話だけを先に進めません。「子どもの生活環境を変えたくない」「親と暮らす場所を大切にしたい」など、残したいものもお聞きします。その希望を実現できるかは別途確認が必要ですが、方法を考える前提として大切に扱います。
返済に関する判断は借入先が行うものもあります。法律や税務の問題が重なれば、その分野の専門家の確認も必要です。松本がすべてを決められると言うのではなく、確認先と問いを整理し、必要な仲間と連携して考えます。
今相談したことだけで、売却を選んだことにはなりません。あなたにとって一番良い方法が何か、その可能性と条件を一緒に探します。相談の段階から、その姿勢を感じていただけるように動きます。
電話:0120-802-001
メール:ninbai@llife.co.jp
任意売却の相談は無料です。専門家への正式な依頼や個別の手続きなどに費用が必要な場合は、依頼前に説明します。
任意売却・相談0円。
士業最強チームを味方に。
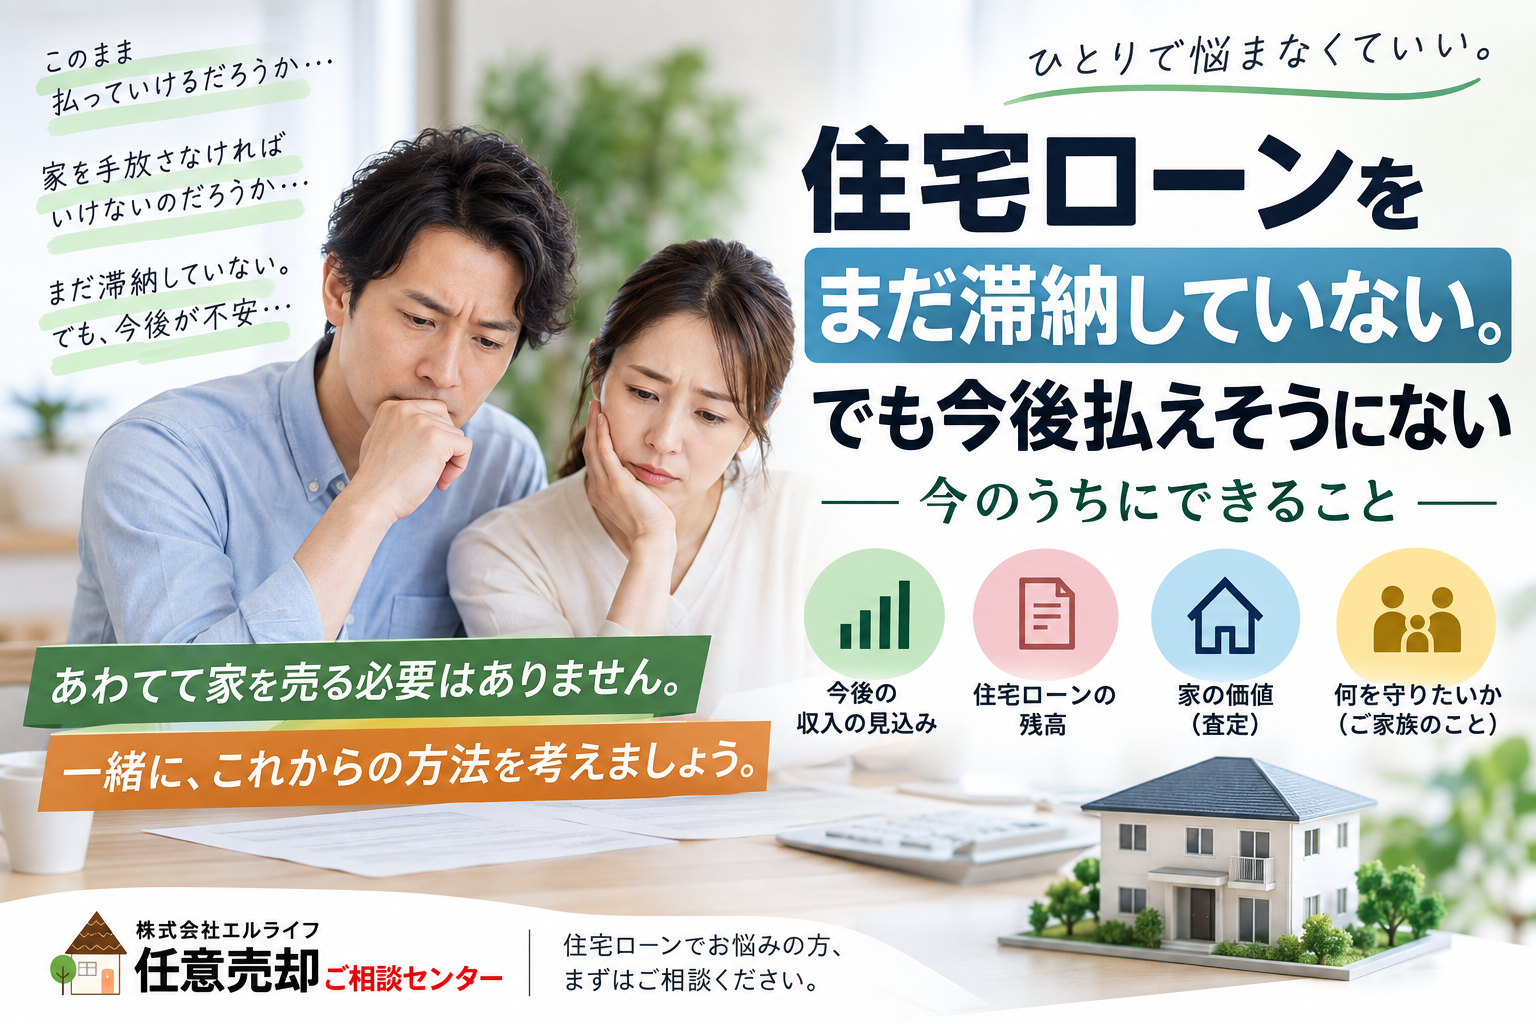
まだ滞納していないなら、あわてて家を売る必要はありません。ただ、何もしないまま時間を過ごすのも違うと思っています。そして、一人で全部を調べて、答えを出していただく必要もありません。
住宅ローンを滞納する前から、相談できます
任意売却・相談0円。士業最強チームを味方に。
不動産経験約40年の代表・松本が直接担当します。
支払いが難しくなりそうな時期と、家について守りたいことを伺います。売却を決めてから相談する必要はありません。最初は「まだ滞納していませんが、今後払えそうにありません」の一言で大丈夫です。
電話で無料相談 0120-802-001フォームで今の状況を相談する →
必要な場面で士業会の仲間と考えます。弁護士などへの正式な依頼や手続きで費用が必要な場合は、依頼前にご説明します。私たちが一緒に整理するのは、主にこの4つです。私たちは、4つ目からお伺いすることがあります。数字より先に、何を守りたいのか。そこが分からないと、本当に合う方法を選べないからです。
今月払えるか、だけでは見ません
住宅ローンの不安が出てくると、多くの方がまず、「来月どうしよう」と考えます。もちろん、それも大事です。ただ、私たちが本当に一緒に見たいのは、そこだけではありません。1年後、2年後、5年後まで、生活が成り立つのか。
ここを見ないまま、目先の支払いだけを何とかすると、数年後にもっと厳しい形で同じ問題が戻ってくることがあります。不動産の現場では、そういうご相談を何度も見てきました。だから私たちは、「今月払えるか」ではなく、「この先の生活が成り立つか」を一緒に考えます。
数字は、一緒に整理します
確認したいのは、主に次の4つです。ボーナス払いがある場合は、その金額も確認します。ただし、全部そろえてから相談していただく必要はありません。返済予定表が見当たらない。残高が正確に分からない。契約書がどこにあるか分からない。その状態でも大丈夫です。お手元にあるものから、一緒に整理します。
特に大切なのは、
今の収入が一時的に下がっているのか。
それとも、この先も戻りにくいのか。
という点です。ここは数字だけでは判断できません。仕事の状況、ご家族のこと、復職の見込み、今後入る予定のお金などを伺いながら、一緒に見ていきます。
「何を守りたいか」から、お伺いします
ここが、この記事でいちばんお伝えしたいことです。住宅ローンの相談では、数字だけを見て、「売ったほうがいい」「住み続けたほうがいい」と判断されることがあります。でも、人によって守りたいものは違います。たとえば、
- 高齢のご両親と、あと数年だけこの家で暮らしたい
- 子どもが卒業するまで、学校区を変えたくない
- 今は休職中だが、半年後に復職できる見込みがある
- 数年後に、まとまった資金が入る予定がある
同じ住宅ローン残高でも、答えは変わります。あと2年住めれば十分という方と、20年住み続けたい方とでは、選ぶ方法がまったく違います。だから私たちは、数字より先に、「何を守りたいですか」とお伺いします。はっきり決まっていなくても大丈夫です。話しているうちに、「自分は、これを守りたかったんだ」
と気づかれることもあります。方法を決めるのは、そのあとです。
返済条件の変更という方法もあります
金融機関に相談すると、返済条件の変更を提案されることがあります。一般に「リスケジュール」「リスケ」と呼ばれるものです。たとえば、
- 返済期間を延ばして、毎月の返済額を下げる
- 一定期間、元金返済を抑えて負担を軽くする
- ボーナス払いを減らす、または見直す
といった方法があります。これは、状況によっては有効です。実際に、この方法で生活を立て直せる方もいます。ただし、大切なのは、
「今、払えるようになった」ことと、
「住宅ローンの問題が解決した」ことは同じではない
ということです。たとえば、一定期間の返済負担を軽くできても、その後の返済額が増える場合があります。返済期間を延ばせば、毎月の負担は下がっても、条件によっては総返済額が増えることがあります。だから私たちは、
- 変更後の毎月返済額
- 据え置き期間終了後の返済額
- 総返済額がどう変わるか
を一緒に確認します。金融機関から提示された内容を、そのまま持ってきていただいて構いません。その条件で、
1年後どうなるのか。
5年後どうなるのか。
そこまで一緒に見ます。
家の価値を知ることは、売ることではありません
査定は、売るためだけのものではありません。判断材料を持つためのものです。調べることと、売ることは別です。住宅ローンの残高と、家の現実的な価値が分かると、この先の選択肢が見えやすくなります。
アンダーローンとオーバーローン
住宅ローンの相談では、よくこの2つの言葉が出てきます。家を売った金額のほうが、残っている借入額より多い状態です。売却代金で住宅ローンを完済できる可能性があります。
オーバーローン
残っている借入額のほうが、家を売った金額より多い状態です。売却しても借入が残る可能性があります。このどちらかによって、選べる方法が変わります。アンダーローンなら、「いざとなれば売却で整理できる可能性がある」と分かります。それだけでも、気持ちが少し落ち着く方は多いです。
オーバーローンなら、早めに方法を考える意味があります。ただし、オーバーローンだから、今すぐ売るという話ではありません。まず、現状を知ることからです。
高い査定額と、高く売れることは別です
ここは、正直にお伝えします。不動産会社の査定額は、会社によって違います。高い査定額が出れば、期待したくなると思います。ただし、査定額が高いことと、実際にその価格で売れることは別です。本当に大切なのは、
「いくらで売り出せるか」ではなく、
「現実に、いくらで、どれくらいの期間で売れると考えているのか」
です。私たちは、できるだけ次の4つを分けてお伝えします。
| 項目 | 内容 |
|---|---|
| 査定額 | 調査した結果としての評価 |
| 売出価格 | 実際に市場へ出す価格 |
| 想定成約価格 | 現実に、どの程度で売れると考えるか |
| 売れなかった場合の出口 | 値下げ、買取、その他の方法をどう考えるか |
この4つは、同じではありません。売れなかったときにどうするのかまで考えて、初めて一つの売却計画だと思っています。
なぜ、家の価値を知る必要があるのか
家の現実的な価値が分からなければ、どの専門家に相談しても一般論になりやすくなります。法律の問題があっても、税金の問題があっても、家を売った場合にいくらになるのかが分からないと、その先の判断ができないことがあります。そして、この数字は、売ると決めなくても確認できます。だから、まず知る。
そのうえで、一緒に考える。それでいいと思っています。
誰と一緒に考えるか
住宅ローンの問題では、相談先によって見ている場所が違います。どれも、その分野では必要な仕事です。ただ、住宅ローンの問題は、不動産だけで終わらないことがあります。離婚、相続、税金、債務、家族関係、今後の住まい。いくつもの問題が重なっていることもあります。
だから私たちは、一つの専門分野だけで答えを決めないようにしています。一般社団法人 士業会とも連携し、必要であれば、弁護士・司法書士・税理士など、それぞれの専門家と一緒に考えます。
相談者を専門家の仕事に当てはめるのではなく、
その方に必要な専門家を集める。
その考え方を大切にしています。
一度話しただけで、良い相談先を見抜くのは簡単ではありません
肩書や会社の大きさだけで判断するのも難しいと思います。説明が上手な方もいます。ホームページだけでは分からないこともあります。だから、もし相談先を選ぶなら、こんなところを見てほしいと思っています。
- 売らない選択肢も、本当に検討してくれるか
- 自分の仕事にならない方法でも、提案してくれるか
- 専門外なら、別の専門家につないでくれるか
- できることだけでなく、できないことも説明してくれるか
- 売却後の生活まで考えてくれるか
このあたりを見ると、
その人が「物件」を見ているのか、
「相談者の人生」を見ているのか
が少し見えてくると思います。判断に迷われたら、その話も一緒に整理できます。
私たちが一番大切にしていること
私たちは、最初から「売りましょう」とは言いません。売らないほうがいい方もいます。返済条件の見直しが合う方もいます。借り換えを検討できる方もいます。住み続ける方法を考えられる方もいます。売却したほうが、その後の生活を立て直しやすい方もいます。大切なのは、私たちの仕事になるかどうかではありません。
今のあなたにとって、何が一番いいのか。そのために、何を守りたいのかを伺い、メリットだけでなく、その先のリスクもお伝えし、一緒に答えを探します。それが、私たちの考える「寄り添う」です。
まだ滞納していない今と、滞納が進んでからの違い
| 項目 | まだ滞納していない今 | 滞納が進んでから |
|---|---|---|
| 借り換え | 検討できる可能性がある | 審査上、難しくなることがある |
| 返済条件の変更 | 早い段階で相談しやすい | 状況によって選択肢が限られることがある |
| 信用情報 | 延滞前の状態 | 延滞の記録が残る可能性がある |
| 考える時間 | 比較的ゆっくり考えられる | 期日や手続きに追われやすくなる |
いちばん大きな違いは、時間です。滞納が進むと、督促、催告、一括請求など、段階が進んでいきます。先へ進むほど、考える時間は少なくなります。だからこそ、まだ滞納していない今は、選択肢を整理しやすい時期です。この段階で一度、一緒に考えておく意味があります。
専門家コメント 代表・松本
まだ滞納していない段階でご相談に来られた方には、まずこう申し上げることがあります。「売らなくていいかもしれませんよ」不動産会社の人間がそう言うと、少し意外に感じられるかもしれません。でも実際に、売らずに済む方はいらっしゃいます。私が大切にしているのは、
売るか、売らないかを先に決めることではありません。その方に合った方法を見つけることです。同じ住宅ローン残高でも、同じ収入でも、答えは変わります。なぜなら、守りたいものが、人によって違うからです。だから私は、数字より先に、「何を守りたいですか」とお聞きします。
その答えを、一人で出していただく必要はありません。話しているうちに、「本当は、子どもが卒業するまでは住みたい」「親が元気な間は、この家で一緒に暮らしたい」「あと数年なら頑張れるけれど、その先は難しい」と、ご自身でも気づかれることがあります。私たちは、そこまでご一緒します。
もう一つ、大切なことがあります。今月の支払いだけを何とかして終わりにしないことです。今月は払えた。でも、数年後にもっと厳しい形で同じ問題が来る。そういう場面を何度も見てきました。だから見るべきなのは、今月払えるかどうかだけではありません。5年後、ご家族の生活が成り立っているかどうかです。
そこを、一緒に見ていきましょう。
準備は要りません
「もう少し自分で調べてから相談しよう」そう思われる方は、とても多いです。でも、その必要はありません。書類がそろっていなくても大丈夫です。住宅ローンの残高が分からなくても大丈夫です。何を守りたいのか、まだ自分でも分からなくても大丈夫です。今の状態のまま、お話しください。
住宅ローンが払えなくなるかもしれない。それだけで、相談する理由になります。まだ滞納していない今だからこそ、選べる方法があります。売ると決めてから来ていただく必要もありません。任意売却をすると決めていただく必要もありません。「この先、大丈夫かな」その段階のままで構いません。何を守りたいのか。
今できることは何なのか。5年後の生活まで考えると、どの方法が合っているのか。私たちが、一緒に整理します。
よくあるご質問
Q1. まだ滞納していませんが、相談してもいいですか?
はい。むしろ、まだ滞納していない段階のほうが、選べる方法を整理しやすいことがあります。
Q2. 何を用意すればいいですか?
何もなくても大丈夫です。返済予定表や住宅ローンの契約書があれば、より具体的に整理できますが、手元にあるものだけで構いません。
Q3. 返済条件の変更をすれば、解決しますか?
収入が戻る見込みがある方には、有効な方法になることがあります。ただし、変更後の返済額や、その後の総返済額まで確認することが大切です。金融機関から提示された内容を、そのまま持ってきていただければ、一緒に整理します。
Q4. 査定を頼むと、売らないといけませんか?
いいえ。調べることと、売ることは別です。査定を受けたからといって、売却を決める必要はありません。
Q5. 査定額が高い会社に頼めば、高く売れますか?
必ずしもそうとは限りません。大切なのは、
「いくらで売り出せるか」ではなく、
「現実に、いくらで、どれくらいの期間で売れると考えているのか」
です。売れなかった場合の方法まで含めて、一緒に確認しましょう。
Q6. オーバーローンだと、もう方法はありませんか?
いいえ。オーバーローンでも、状況に応じて考えられる方法があります。ただし、通常の売却とは違う検討が必要になることがあります。今すぐ結論を出す必要はありません。まず、現状を一緒に確認しましょう。
まとめ
- まだ滞納していないなら、あわてて売る必要はありません
- ただし、何もしないまま時間を過ごすのも違います
- 一人で全部を調べて、答えを出す必要もありません
- 一緒に整理するのは、今後の収入・住宅ローン残高・現実的な家の価値・何を守りたいか
- 数字より先に、「何を守りたいか」を伺います
- 「今月払えるか」ではなく、5年後の生活まで考えます
- 返済条件の変更は有効な場合がありますが、その後の返済まで見ることが大切です
- 査定は売るためではなく、判断材料を持つためです
- 高い査定額と、実際に高く売れることは別です
- 相談先によって、見ている場所は違います
- 私たちは、不動産だけで答えを決めません
- 必要であれば、士業とも連携します
- 私たちの仕事になるかではなく、今のあなたにとって何が一番いいのかを一緒に考えます
- 準備は要りません。今の状態のまま、ご相談ください
無料相談・不動産に関するお問い合わせ
株式会社エルライフでは、住宅ローンの返済が不安な方、まだ滞納していない方、すでに督促状や催告書が届いている方など、それぞれの状況に合わせてご相談を承っています。
任意売却をすると決めてから相談していただく必要はありません。売らずに済む方法があるのか。返済条件を見直せるのか。普通に売却できるのか。任意売却を検討する必要があるのか。まず、今の状況を一緒に整理するところから始めます。
住宅ローンだけでなく、離婚、相続、税金、債務、共有名義、不動産売却などが重なっている場合には、一般社団法人 士業会とも連携し、必要に応じて弁護士・司法書士・税理士など各分野の専門家と一緒に考えます。
相談者を専門家の仕事に当てはめるのではなく、その方に必要な専門家を集める。私たちは、その考え方を大切にしています。
関連サイト
🏠 住宅ローン・任意売却専門サイト
任意売却無料相談窓口
🏠 一般社団法人 士業会
一般社団法人 士業会
🏠 相続不動産専門サイト
相続不動産専門サイト
🏠 おくやみ手続きガイド
おくやみ手続きガイド
お問い合わせ方法
📞 無料電話相談0120-802-001📩 お問い合わせフォーム
🌐 公式ホームページ
会社概要
社名株式会社エルライフ代表者松本 淳一所在地
〒581-0032
大阪府八尾市弓削町三丁目83-2
無料相談窓口
八尾 無料相談窓口
〒581-0032
大阪府八尾市弓削町三丁目83-2
〒532-0006
大阪府大阪市淀川区西三国三丁目3-25 2階
〒543-0044
大阪府大阪市天王寺区国分町4-1-201
〒102-0083
東京都千代田区麹町三丁目12番14
麹町駅前HILL-TOPビル7階
住宅ローンが払えなくなるかもしれない。そう思ったとき、最初から任意売却を選ぶ必要はありません。まず確認するのは、家はいくらなのか。住宅ローンはいくら残っているのか。この先、返済を続けられるのか。そして、何を守りたいのか。売らなくて済むなら、売らなくていい。普通に売れるなら、普通に売ればいい。
任意売却が必要なら、そのとき一緒に考えればいい。方法より先に、今の状況です。そして、その答えを一人で出す必要はありません。住宅ローンの問題は、家だけの問題ではないからです。残債。税金。法律。家族。仕事。次の住まい。これからの生活。そこまで一緒に考える。それが、私たちがしたいことです。
そして、もし私たちよりもあなたの人生を真剣に考えてくれるところがあるなら、そちらを選んでいただいて構いません。私たちが目指しているのは、仕事を取ることではなく、相談された方の人生が少しでも良い方向へ進むことです。だから、まだ答えが出ていなくても大丈夫です。今の状態のまま、ご相談ください。
そこから、一緒に考えていきます。
あわせて読む:住宅ローンが払えない。売るか残すか分からない 答えは数字と、守りたいものから考えます
相談窓口:株式会社エルライフ 代表・松本
相談は、依頼ではありません。
まだ何も決めていなくても構いません。
家を売るかどうか、今ここで決める必要もありません。
うまく説明できなくても大丈夫です。
あなたが今、止まっているところから一緒に確認します。
無料相談 0120-802-001
必要に応じて、それぞれの分野に責任を持つ士業の仲間が動きます。