


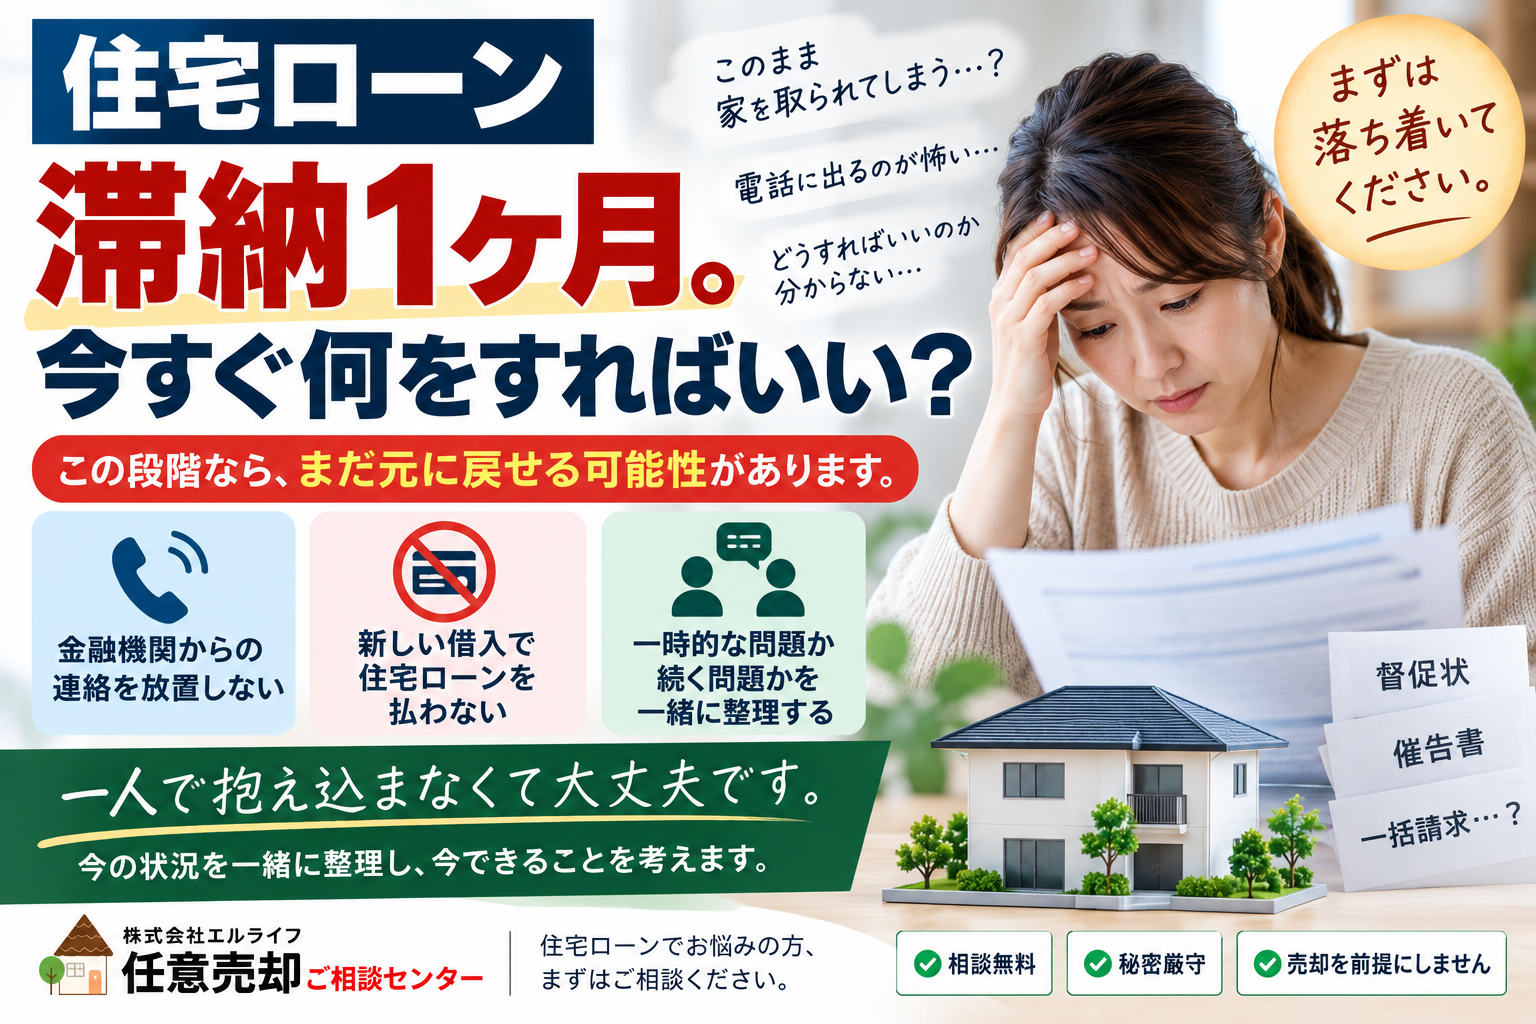
結論
住宅ローンを1ヶ月滞納してしまった。
金融機関から電話が来た。
この先どうなるのか分からない。
不安になるのは当然だと思います。
ただ、1回支払いができなかったからといって、翌日に家を失うような話ではありません。
そして、この段階なら、
これまでの返済状態へ戻せる可能性もあります。
今、大切なのは3つです。
滞納1か月なら、まだ一緒に整理できることがあります。
銀行からの電話に何を答えればよいか分からなくても大丈夫です。届いた連絡の内容と、今後の支払いの見込みから一緒に確認します。
- 金融機関からの連絡を放置しない
- 新しい借入で住宅ローンを無理に穴埋めしない
- 今回だけの問題なのか、これからも続く問題なのかを整理する
3番目は、一人で判断しなくても大丈夫です。
今どんな状態なのかを、一緒に見ていきます。
まず、「もう終わりだ」と思わないでください
初めて住宅ローンを滞納した方の中には、
「もう競売になるのでは」
「家を取られるのでは」
「任意売却をしないといけないのでは」
と、一気に先のことまで考えてしまう方がいます。
でも、まだ最初の段階です。
金融機関や契約内容によって対応は異なりますが、支払期日を過ぎると、電話・書面・メールなどで入金確認の連絡が入ることがあります。
契約によっては、遅延損害金が発生する場合もあります。
ただし、
この時点で「売却する」と決める必要はありません。
まず確認したいのは、
なぜ今月、払えなかったのか。
そして、
来月以降は払えるのか。
そこです。
滞納1ヶ月なら、元の返済状態へ戻せる可能性があります
今回の未払い分などを解消できれば、その後も従来の返済を続けられる場合があります。
ただし、具体的にいくら支払えばいいのか、遅延損害金などがあるのかは、契約や金融機関によって異なります。
だから、
「いくら払えば戻せるのか」も、一緒に確認すればいい。
という考え方で大丈夫です。
重要なのは、
一度払えればいいのか。
ではなく、
そのあとも払い続けられるのか。
です。
1.金融機関からの連絡を放置しない
払えていない状態で金融機関から電話が来る。
出たくないと思う方も多いです。
「何を言われるんだろう」
「怒られるのでは」
「払えないのに、何と答えればいいんだろう」
そう思うのも無理はありません。
ただ、連絡を取らないままにしておくより、
今の状況を伝えることが大切です。
何も難しい説明をする必要はありません。
「今月は支払いができませんでした」
「今後について相談したいです」
まずは、そこからです。
電話に出るのが怖い方へ
これも、珍しいことではありません。
何を聞かれるのか。
何を答えればいいのか。
それが分からないから怖いのだと思います。
その場合は、
金融機関へ連絡する前に、ご相談いただいても構いません。
次の電話で、
何を確認するのか。
何を伝えるのか。
分からないことを、どう聞くのか。
一緒に整理できます。
言葉が決まっているだけでも、気持ちはかなり違うと思います。
2.新しい借入で住宅ローンを無理に払わない
住宅ローンを滞納すると、
「とにかく今月分を作らないと」
と思います。
そこで、
- カードローン
- キャッシング
- リボ払い
- その他の新しい借入
で住宅ローンを払うことを考える方がいます。
でも、住宅ローン以外の返済まで増えてしまうと、翌月以降さらに苦しくなる可能性があります。
怖いのは、
一度は間に合ってしまうことです。
今月は住宅ローンを払えた。
滞納も解消した。
すると、
「来月も同じ方法で何とかしよう」
となることがあります。
そして数か月後には、
住宅ローンに加えて、カードローンなどの返済もある。
そんな状態になることがあります。
だから、
新しい借入を増やす前に、一度全体を整理したいのです。
3.今回だけなのか、これからも続くのかを一緒に見ます
ここが、滞納1ヶ月の段階で一番大切なところです。
一時的な問題かもしれない例
数か月の休職で、復職の見込みがある。
一時的な大きな出費が重なった。
近いうちに収入が戻る見込みがある。
こういう場合は、今回の滞納を解消して、その後の返済を立て直せる可能性があります。
今後も続く可能性がある例
収入が下がり、戻る見込みが立っていない。
勤務先の状況が悪化している。
病気などで働き方を変える必要がある。
毎月の住宅ローン返済額そのものが、今の収入に合わなくなっている。
この場合、
今回の滞納だけを解消しても、翌月また同じ問題が起こるかもしれません。
だから、
「今月分をどうするか」
だけではなく、
「半年後、1年後も払っていけるのか」
まで一緒に考えます。
この段階だから考えられることがあります
滞納1ヶ月だからといって、方法が一つに決まるわけではありません。
状況によっては、
- 滞納分などを解消して通常返済へ戻す
- 金融機関へ返済条件について相談する
- 病気などが原因なら団体信用生命保険や特約を確認する
- 家の現在価値を把握する
- 今後の収入と返済額を見直す
- 将来的な売却も含めて出口を考えておく
といった方法があります。
大切なのは、
今すぐ「どの方法にするか」を決めないことです。
まず、状況を整理します。
返済条件の変更を考える場合
金融機関によっては、返済条件について相談できる場合があります。
たとえば、
返済期間を延ばす。
一定期間の負担を軽くする。
ボーナス返済を見直す。
などです。
これは、状況によって有効な方法です。
ただし、
「今の毎月返済額が下がった」=「問題が解決した」
ではありません。
条件によっては、
その後の返済額。
返済期間。
総返済額。
などが変わることがあります。
だから私たちは、
変更後だけでなく、その先まで見ます。
金融機関から提案書や説明資料を受け取ったら、そのままお持ちいただいて構いません。
一緒に確認します。
この先どうなるのか
先が分からないことが、一番怖いのだと思います。
一般的には、滞納が続けば、
金融機関からの連絡
↓
督促・催告
↓
一括請求に関する手続き
↓
保証会社等が関係する手続き
↓
さらに状況が進めば競売など
という流れにつながる可能性があります。
ただし、
「滞納○か月なら必ずここまで進む」
という一律の決まりではありません。
金融機関。
保証会社の有無。
契約内容。
これまでの返済状況。
金融機関とのやり取り。
それぞれで進み方は異なります。
だからこそ、
インターネットの記事だけを見て、自分はもうここまで来ている、と決めなくて大丈夫です。
今の書類や連絡内容を見れば、現在どの段階なのかを一緒に整理できます。
一人で判断しなくて大丈夫です
滞納1ヶ月という段階では、
「どうしよう」
と迷っている方が多いと思います。
その迷いを、一人で抱える必要はありません。
一緒に整理するのは、
今どのくらい急ぐ状態なのか。
次に何が起こる可能性があるのか。
今回だけの問題なのか。
今後も返済が難しいのか。
金融機関へ何を伝えるのか。
です。
書類が全部そろっていなくても構いません。
住宅ローン残高が正確に分からなくても構いません。
届いた郵便を開けるのが怖くて、そのままでも構いません。
今の状態から、一緒に始めます。
私たちが大切にしていること
この段階で、
「家を売りましょう」
から話を始めることはありません。
売らずに立て直せる方もいます。
返済条件を見直すほうがいい方もいます。
一方で、
この先も返済が難しいのであれば、早めに別の方法を考えたほうがいい方もいます。
大切なのは、
私たちの仕事になるかどうかではありません。
今のあなたとご家族にとって、
何が一番いいのか。
です。
そして住宅ローンの問題には、
税金。
他の借入。
離婚。
相続。
家族の問題。
などが重なることがあります。
その場合は、不動産会社一社だけでは答えが出ないことがあります。
私たちは、一般社団法人 士業会とも連携しています。
必要であれば、弁護士・司法書士・税理士など、それぞれの専門家と一緒に考えます。
相談者を専門家の仕事に当てはめるのではなく、
その方に必要な専門家を集める。
その考え方を大切にしています。
私たちに決められないこと
ここは正直にお伝えします。
次のことは、私たちだけでは決められません。
- 滞納を解消した後の取扱い
- 返済条件を変更できるか
- 借り換えの審査結果
- 団体信用生命保険や特約が適用されるか
- 金融機関側の手続きがどの時期に進むか
- 任意売却が必要になった場合の債権者等との調整結果
相手方の判断が必要なことがあります。
だから、
「絶対大丈夫です」
とは申し上げません。
できること。
できないこと。
確認しなければ分からないこと。
そこを分けて、一緒に進めます。
専門家コメント 宅地建物取引士 松本
滞納1ヶ月の段階で相談に来られた方には、
「まだ、今から一緒に考えられますよ」
とお伝えします。
住宅ローンを一度払えなかっただけで、
「もう家を売るしかない」
と思っている方がいらっしゃいます。
でも、そうとは限りません。
まず確認したいのは、
今回だけなのか。
これからも続くのか。
です。
一時的なことであれば、立て直す方法を考えます。
ただ、
収入が戻る見込みがないのに、今月だけ何とかすることを繰り返しても、数か月後にはもっと苦しくなる可能性があります。
だから、
目の前の1か月だけではなく、その先を一緒に見ます。
そして、金融機関からの電話が怖いという方。
それも珍しくありません。
何を話せばいいのか決まっていないから、怖いのだと思います。
次の電話で何を伝えるのか、一緒に整理しましょう。
それだけでも、前に進めます。
書類がなくても構いません。
何をすればいいか分からないままでも構いません。
今の状態のまま、お話しください。
よくあるご質問
Q1.1ヶ月滞納したら、すぐ家を失いますか?
通常、一度の未払いだけで直ちに家を失うというものではありません。
ただし、放置せず、金融機関からの連絡や契約内容を確認することが大切です。
Q2.滞納分を払えば、元の状態に戻せますか?
戻せる場合があります。
必要な金額や条件は契約・金融機関によって違うため、一緒に確認しましょう。
Q3.金融機関からの電話に出るのが怖いです
珍しいことではありません。
次の連絡で何を確認し、何を伝えるのかを一緒に整理することもできます。
Q4.信用情報はどうなりますか?
延滞が続くと信用情報へ影響する可能性があります。
ただし、登録内容や時期は一律ではないため、個別の契約や信用情報機関の取扱いを確認する必要があります。
Q5.相談するとき、何を用意すればいいですか?
全部そろっていなくても大丈夫です。
返済予定表、金融機関から届いた書類、住宅ローン残高が分かるものなど、手元にあるものだけで構いません。
Q6.相談したら家を売らないといけませんか?
いいえ。
相談することと、売却を決めることは別です。
売らずに済む可能性があるなら、その方法も一緒に考えます。
まとめ
- 住宅ローンを1ヶ月滞納したからといって、すぐ家を売ると決める必要はありません
- 金融機関からの連絡は放置しない
- 新しい借入で住宅ローンを無理に穴埋めしない
- 今回だけの問題なのか、これからも続くのかを整理する
- 滞納を解消して通常返済へ戻せる可能性もあります
- 返済条件について相談できる場合もあります
- ただし、今月だけでなくその後の返済まで見ることが大切です
- 手続きの進み方は金融機関や契約によって異なります
- 金融機関へ何を伝えるかも、一緒に整理できます
- 書類が全部なくても大丈夫です
- 今の状態のまま、一緒に考えていきましょう
無料相談・不動産に関するお問い合わせ
株式会社エルライフでは、
住宅ローンを1ヶ月滞納してしまった。
金融機関から電話が来ている。
この先どうなるのか分からない。
そんな段階からご相談を承っています。
任意売却をすると決めてから相談する必要はありません。
まず、
元の返済へ戻せる可能性があるのか。
返済条件について相談したほうがいいのか。
今後の収入で払い続けられるのか。
家の価値を確認しておいたほうがいいのか。
そこを一緒に整理します。
住宅ローン以外に、税金、債務、離婚、相続などが重なっている場合は、一般社団法人 士業会とも連携し、必要に応じて専門家と一緒に考えます。
関連サイト
🏠 住宅ローン・任意売却専門サイト
任意売却無料相談窓口
🏠 一般社団法人 士業会
一般社団法人 士業会
🏠 相続不動産専門サイト
相続不動産専門サイト
🏠 おくやみ手続きガイド
おくやみ手続きガイド
お問い合わせ方法
📞 無料電話相談
0120-802-001
📩 お問い合わせフォーム
🌐 公式ホームページ
会社概要
社名
株式会社エルライフ
代表者
松本 淳一
所在地
〒581-0032
大阪府八尾市弓削町三丁目83-2
無料相談窓口
八尾 無料相談窓口
〒581-0032
大阪府八尾市弓削町三丁目83-2
大阪・淀川区 無料相談窓口
〒532-0006
大阪府大阪市淀川区西三国三丁目3-25 2階
天王寺 無料相談窓口
〒543-0044
大阪府大阪市天王寺区国分町4-1-201
東京 無料相談窓口
〒102-0083
東京都千代田区麹町三丁目12番14
麹町駅前HILL-TOPビル7階
最後に
住宅ローンを1回払えなかった。
その事実だけで、
「もう終わった」
と思わないでください。
今、大切なのは、
家を売るかどうかを決めることではありません。
なぜ払えなかったのか。
次の月は払えるのか。
この先の生活は成り立つのか。
そこを確認することです。
元に戻せるなら、戻せばいい。
返済条件を見直したほうがいいなら、一緒に考える。
この先も返済が難しいなら、別の方法を考える。
方法より先に、今の状況です。
そして、
その判断を一人でする必要はありません。
金融機関からの電話が怖くてもいい。
書類をまだ開けていなくてもいい。
どうしたらいいか分からなくてもいい。
今の状態のまま、お話しください。
そこから、一緒に整理していきます。