


先に、結論をお伝えします
「差し押さえ」と言っても、すべて同じではありません。
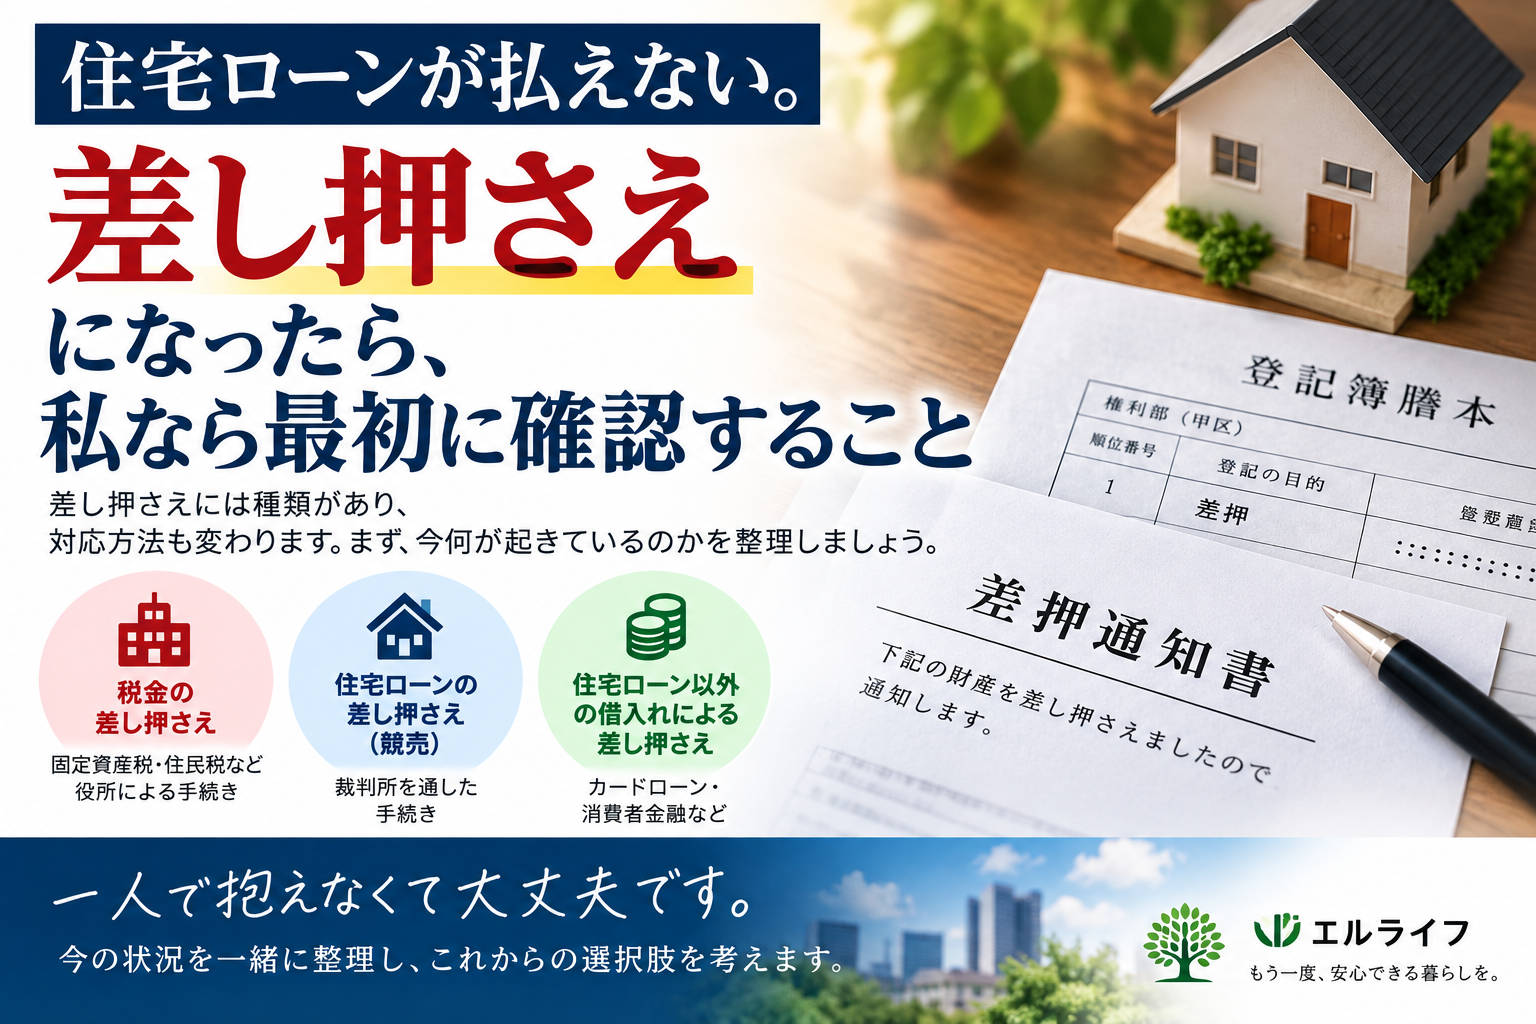
住宅ローンの滞納によるものなのか。固定資産税や住民税など、税金の滞納によるものなのか。それとも、住宅ローン以外の借入れによるものなのか。
誰が、何に対して差し押さえをしているのかによって、相談すべき相手も、できることも変わります。
ですから、私が最初に確認するのは、
「誰が、何に対して、差し押さえをしているのか」
ここです。
差し押さえという言葉だけを見て、すぐに「もう家を売るしかない」「競売になる」と決める必要はありません。まず、今何が起きているのかを整理するところから始めます。
差し押さえには、大きく分けて3つあります
① 税金の滞納による差し押さえ
固定資産税や住民税などを滞納すると、行政による滞納処分として差し押さえが行われることがあります。
対象になるのは、不動産だけではありません。給与、預金、生命保険の解約返戻金などが対象になることもあります。
税金の滞納処分による差し押さえは、一般の民事上の強制執行とは仕組みが異なり、裁判所を通さずに進められる場合があります。
不動産に差し押さえの登記が入っている場合、そのまま自由に売却できるとは限りません。売却を進めるのであれば、差し押さえをしている行政機関との調整が必要になることがあります。
だから私は、税金の差し押さえがあると分かった段階で、まず滞納額、差し押さえをしている行政機関、ほかの債権との関係を確認します。
② 住宅ローンの滞納から競売手続きが進んでいる場合
住宅ローンの返済が続けられなくなり、期限の利益を失い、保証会社による代位弁済などを経て、債権者が裁判所へ競売を申し立てることがあります。
競売開始決定がされると、不動産の登記簿に「差押」と記録されます。
この段階になると、確かに緊急度は高くなります。
ただし、
差し押さえが入った=その瞬間に何もできなくなる
という意味ではありません。
競売手続きが進んでいても、時点や状況によっては、債権者と調整しながら任意売却を検討できる余地が残っている場合があります。
大切なのは、
競売手続きが今どこまで進んでいるのか。
ここを早く確認することです。
③ 住宅ローン以外の借入れによる差し押さえ
カードローンや消費者金融、事業上の借入れなどを返済できず、裁判や強制執行の手続きを経て、給与や預金などが差し押さえられる場合があります。
給与の差し押さえについては、原則として一定の範囲に制限があります。ただし、収入額などによって扱いが変わるため、一律に「必ず4分の1」とだけ考えるのは危険です。
また、給与や預金の差し押さえをどう止めるのか、自己破産や個人再生を検討すべきなのかは、不動産会社が判断することではありません。
ここは弁護士など、法律の専門家が判断する領域です。
私なら、まず登記簿と届いている書類を確認します
不動産に差し押さえが入っているかどうかは、登記簿を確認すると分かります。
差し押さえは、一般的には登記簿の権利部・甲区に記載されます。そこを見ることで、誰が差し押さえをしているのかを確認できます。
ただし、差押債権者の名前だけを見て、原因を決めつけることはしません。
誰が差し押さえているのか。
どの債権によるものなのか。
いつ差し押さえが入ったのか。
ほかにも差し押さえや抵当権があるのか。
ここまで確認します。
登記簿は法務局でも取得できますし、オンラインで確認できる方法もあります。
でも、怖くて調べられない方や、どこを見ればいいか分からない方もいます。
その場合は、無理にご自分だけで判断しなくても構いません。届いている書類があれば、そのままお持ちください。
一緒に確認すればいい。
差し押さえが入っていても、「もう手遅れ」とは限りません
差し押さえという言葉を見ると、
「もう家は取られる」
「何をしても無駄だ」
そう思われる方がいます。
でも、私はまずそうは考えません。
税金の差し押さえであれば、行政機関との相談や、売却代金からの納付について調整できる場合があります。
住宅ローンに関する競売手続きであれば、今どの段階なのか、債権者との調整が可能なのか、任意売却を検討できる時間が残っているのかを確認します。
住宅ローン以外の借入れが原因なら、弁護士など法律の専門家と一緒に考える必要があります。
つまり大切なのは、
「差し押さえがあるかどうか」だけではありません。
何の差し押さえなのか。
誰が差し押さえているのか。
今どの段階なのか。
ここです。
ここが分かれば、次に何をすべきかが見えてきます。
正直に申し上げます。私たちに決められないことがあります
税金の差し押さえを解除するかどうかを、私たちが決めることはできません。
分納に応じてもらえるのか。売却代金からの納付で差し押さえの解除に応じてもらえるのか。
最終的には、差し押さえをしている行政機関の判断です。
住宅ローンに関する競売についても同じです。
任意売却を認めるのか。いくらで売却することを認めるのか。競売を取り下げるのか。
最終的に判断するのは債権者などの関係者です。
また、給与や預金の差し押さえ、自己破産、個人再生などについては、弁護士など法律の専門家の領域になります。
だから私は、
「必ず差し押さえを解除できます」
「必ず競売を止められます」
「必ず任意売却できます」
とは言いません。
できないことを、できるように言うつもりはありません。
私たちにできるのは、今何が起きているのかを整理し、必要な相手や専門家につなぎ、一緒に解決への道筋を考えることです。
税金の相談も、一人で全部抱える必要はありません
税金の差し押さえがある方の中には、
「役所へ行くのが怖い」
「怒られるのではないか」
「何を話せばいいのか分からない」
という方もいます。
行政機関への相談では、ご本人から事情の説明や意思確認が必要になることがあります。
だから、何でも私たちが代わりにできるわけではありません。
でも、
何を説明するのか。
どんな資料を用意するのか。
今の収入や支出をどう整理するのか。
売却を考えているなら、どのように伝えるのか。
そこは一緒に準備できます。
必要に応じて、適切な専門家と連携することもできます。
一人で役所へ行って、言われたことが分からないまま帰ってくる。
私は、できるだけそうならないようにしたいと思っています。
差し押さえが複数重なっている場合があります
実際の相談では、
税金の差し押さえがある。
住宅ローンの競売も始まっている。
カードローンも滞納している。
マンションの管理費も滞納している。
離婚や相続の問題まで重なっている。
そういうケースもあります。
ここまで重なると、どこか一か所だけを見ても解決できません。
不動産なら不動産会社。
法的整理なら弁護士。
登記や権利関係なら司法書士。
税金なら行政や税理士。
それぞれの専門家が必要になる場合があります。
私は一般社団法人 士業会をつくりました。
大切にしているのは、
相談者が専門家を何軒も回るのではなく、必要な専門家が相談者のために集まること。
です。
ただでさえ不安な中で、同じ事情を何度も最初から説明する。
それだけでも大きな負担です。
中心にいるのは、不動産会社でも、弁護士でも、税理士でもありません。
相談に来られた、その方です。
私たちが最初に考えるのは、「売却できるか」ではありません
差し押さえがあると、
「任意売却できますか」
と聞かれることがあります。
もちろん、その確認も必要です。
でも私なら、その前に聞きます。
何を守りたいですか。
家を残したいのか。
子どもの生活を守りたいのか。
高齢のご両親との暮らしを守りたいのか。
仕事を続けたいのか。
住宅ローンや借金から離れて、生活を立て直したいのか。
その答えによって、考える順番は変わります。
差し押さえがあるから、すぐ売却。
私は、そうは考えません。
今どの段階なのかを確認する。
何を守りたいのかを確認する。
今残っている選択肢を並べる。
それから決めればいいと思っています。
最後に
差し押さえという言葉には、強い響きがあります。
通知や登記を見て、
「もう終わった」
と思われる方もいます。
でも、実際には、
何の差し押さえなのか。
誰が差し押さえているのか。
今どの段階なのか。
そこが分かれば、まだ確認できることが残っている場合があります。
だから、焦って私たちを選んでくださいとは言いません。
ただし、差し押さえや競売には、手続きがあります。
時間が経てば、選べなくなる方法もあります。
決断は急がなくても、確認は早めに。
私は、それが大切だと思っています。
もし、私たち以上にあなたのことを考え、その後の人生まで一緒に考えてくれる方と巡り会えたなら、迷わずその方を選んでください。
大切なのは、エルライフが仕事をいただくことではありません。
あなたが、本当に味方になってくれる人と巡り会うことです。
そのうえで、
「一度、松本に話してみようかな」
と思っていただけたのであれば、書類をきれいに整理する必要はありません。
何の差し押さえか分からなくても構いません。
封筒のままでも構いません。
何が起きているのかを確認するところから、一緒に始めます。
無料相談・お問い合わせ
📞 無料電話相談
0120-802-001
📩 お問い合わせフォーム
相談は、依頼ではありません。
「何の差し押さえか分からない」という状態で構いません。