


結論
住宅ローンの滞納が2〜3ヶ月続いている。
督促の連絡が来ている。
この先、どうなるのか分からない。
この時期は、不安が一番大きくなりやすい時期だと思います。
ただ、先にお伝えしたいのは、
まだ、選べる方法は残っています。
一方で、滞納が続けば、手続きは少しずつ先へ進んでいきます。
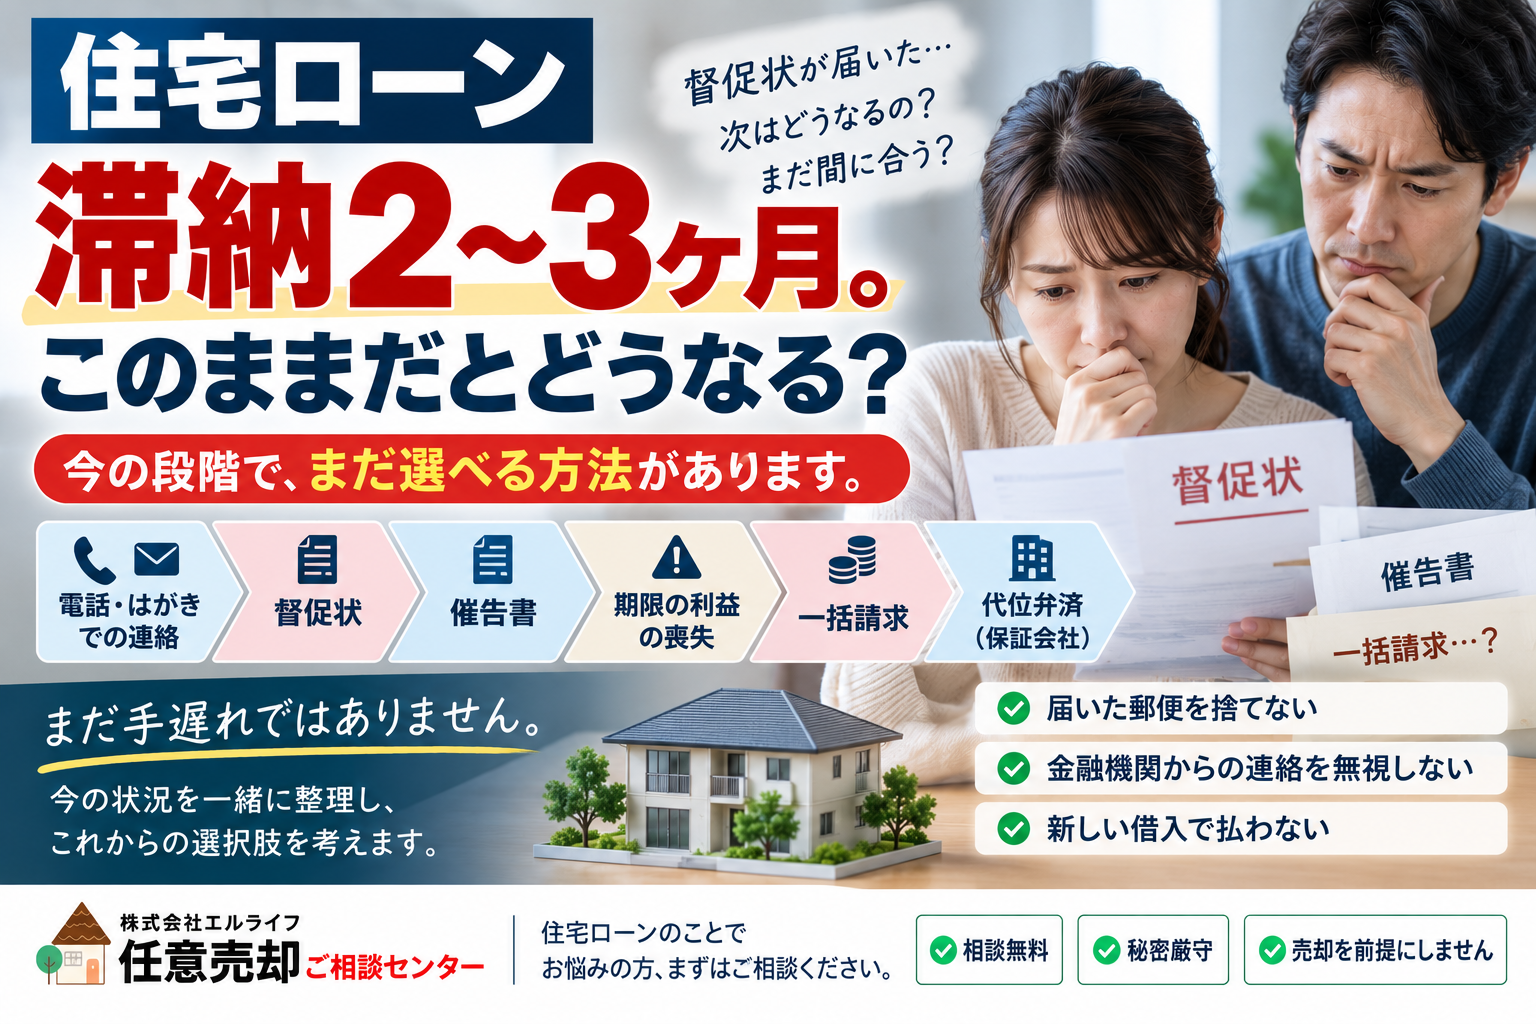
一般的には、
督促
↓
催告
↓
期限の利益の喪失
↓
一括請求
↓
保証会社等による代位弁済
という流れにつながることがあります。
ただし、
「2ヶ月なら必ずここ」
「3ヶ月なら必ず次へ進む」
というものではありません。
金融機関、契約内容、保証会社の有無、これまでの返済状況などによって違います。
だからまず、
今、自分がどの位置にいるのか。
そこを一緒に確認することから始めます。
滞納2〜3か月は、届いている書類を確認する時期です。
書類の名前が分からなくても、そのままで大丈夫です。今どの段階なのか、家族の暮らしをどう守るかを一緒に整理します。
2〜3ヶ月の滞納は、ひとつの分かれ道です
1ヶ月の滞納では、
「今回だけ払えなかった」
という可能性もあります。
ただ、2ヶ月、3ヶ月と続いている場合、
一時的な問題ではなく、今後も返済が難しい可能性
を考える必要が出てきます。
だから、この時期に大切なのは、
「今月どうするか」
だけではありません。
この先も、住宅ローンを払い続けられるのか。
そこまで考えることです。
今、どの位置にいるのか
一般的には、滞納が続くと、金融機関からの連絡が書面を含めて強くなっていきます。
イメージとしては、次のような流れです。
| 段階 | 起こる可能性があること |
|---|---|
| 滞納初期 | 電話・はがき・メールなどによる入金確認 |
| 滞納が続く | 督促状などが届く |
| さらに続く | 催告書、一括請求に関する案内など |
| その後 | 期限の利益を失い、一括返済を求められる可能性 |
| 保証会社付きの場合 | 保証会社が金融機関へ代位弁済する場合がある |
| さらに進んだ場合 | 債権回収や競売などの手続きへ進む可能性 |
ただし、これはあくまで一般的な流れです。
時期や順番は一律ではありません。
今届いている書類を見れば、現在どの段階なのかを整理しやすくなります。
督促状が届いたら
督促状は、
「支払いが確認できていません」
ということを、書面ではっきり伝えるものです。
未払い額や支払期限などが書かれていることがあります。
ここで大切なのは、
届いた書類を捨てないことです。
読むのが怖い。
何が書いてあるか分からない。
そういう場合でも構いません。
そのまま残しておいてください。
催告書が届いたら
滞納がさらに続くと、より強い内容の書面が届く場合があります。
催告書には、
「いつまでに支払ってください」
「支払いがない場合には、次の手続きへ進む可能性があります」
といった内容が書かれていることがあります。
この段階では、
単なる入金確認ではなく、今後の手続きについて書かれている可能性があります。
だから、
封筒の名前。
差出人。
書類の題名。
支払期限。
このあたりを確認することが大切です。
ただ、
一人で読まなくても構いません。
そのまま持ってきていただければ、一緒に確認します。
「期限の利益」を失うとは
住宅ローンは、本来なら何十年という期間をかけて、毎月少しずつ返していきます。
この、
「分割で返していい」という利益
を、法律上「期限の利益」と呼びます。
一定の条件に該当して期限の利益を失うと、
残っている住宅ローンについて、一括返済を求められる可能性があります。
ここまで進むと、
毎月の返済を少しずつ続けるという形から、状況が大きく変わります。
ただし、
いつ期限の利益を失うのかは、契約内容等によって異なります。
住宅ローン契約書や金融機関からの通知を確認する必要があります。
契約書を見ても分からない場合は、そのままお持ちください。
一緒に見ます。
代位弁済とは
住宅ローンに保証会社が付いている場合、一定の条件で、保証会社が金融機関へ住宅ローン残高を支払うことがあります。
これを、
代位弁済
といいます。
ただし、
借金がなくなるわけではありません。
その後は、保証会社等から返済を求められることになります。
つまり、
返済を求めてくる相手が変わる
というイメージです。
ここまで進むと、金融機関だけではなく、保証会社やその後の債権管理に関わる会社との調整が必要になることがあります。
信用情報への影響について
住宅ローンの支払いが遅れると、契約状況や延滞の期間などによって、信用情報へ影響する可能性があります。
よく、
「ブラックリストに載る」
と言われますが、そういう名前の名簿があるわけではありません。
実際には、
信用情報機関に、支払状況などの情報が登録される
ということです。
登録内容によっては、
新しいローン。
クレジットカード。
分割払い。
などの審査に影響する可能性があります。
ただし、
何日遅れたら必ずこうなる
と一律に決まるものではありません。
個別の契約や登録状況を確認する必要があります。
この段階で、何が少しずつ変わるのか
滞納が続くと、少しずつ状況が変わります。
特に大きいのは、
時間と選択肢です。
| 項目 | 今の段階 | さらに進んだ場合 |
|---|---|---|
| 返済条件の相談 | 相談できる場合がある | 状況によって難しくなることがある |
| 借り換え | 審査上かなり厳しくなる可能性 | さらに難しくなる可能性 |
| 相談相手 | 金融機関が中心 | 保証会社等が関わる場合がある |
| 考える時間 | まだ残っている | 期日や手続きに追われやすくなる |
だから、
「もう遅い」ではありません。
ただ、
「まだいつでもいい」でもありません。
ここが、2〜3ヶ月という時期の特徴です。
この段階でも、残っている方法があります
状況によっては、まだ考えられることがあります。
- 滞納分などを支払って通常返済へ戻せるか確認する
- 金融機関へ返済条件について相談する
- 病気が原因なら団体信用生命保険や特約を確認する
- 今後の収入で住宅ローンを続けられるか整理する
- 家の現実的な価格を確認する
- 通常売却で住宅ローンを完済できるか確認する
- 通常売却では難しい場合に、任意売却を含めて考える
- 他の債務がある場合は法的整理を含めて考える
ただし、
最初から任意売却と決める必要はありません。
まず、
今の住宅ローン残高。
家の価値。
今後の収入。
何を守りたいのか。
そこを整理してから方法を選びます。
今してほしいことは3つです
1.届いた郵便を捨てない
怖くて開けられない。
見たくない。
そういう方もいらっしゃいます。
無理にその場で全部理解する必要はありません。
ただ、
捨てないでください。
できれば封筒もそのまま残してください。
差出人や発送日も、状況を判断する材料になることがあります。
そして、
一人で開けられなければ、そのまま持ってきてください。
一緒に開けます。
何が書いてあるのか。
いつまでなのか。
今すぐ動く必要があるのか。
そこから整理します。
2.金融機関からの連絡を放置しない
払えていない状態で電話に出るのは、怖いと思います。
でも、
何も連絡を取らないままにするより、状況を伝えるほうが大切です。
何を話したらいいか分からない場合は、
金融機関へ連絡する前に相談していただいても構いません。
「次の電話で何を確認するか」
を、一緒に整理します。
3.新しい借入で住宅ローンを穴埋めしない
カードローン。
キャッシング。
リボ払い。
新しい借入。
これらを使って住宅ローンを払い続けると、住宅ローンとは別の返済も増えてしまいます。
そして、
一度は間に合ってしまう。
そこが怖いところです。
来月も同じ方法。
翌月も同じ方法。
そして、
借りられなくなったときに、住宅ローン以外の借入まで抱えている。
そんな状態になってからご相談に来られる方もいます。
だから、
新しい借入を増やす前に、一度全体を見ましょう。
「このままだとどうなる?」への答え
はっきりお答えします。
何もせず、滞納が続けば、手続きは先へ進む可能性があります。
督促。
催告。
一括請求。
保証会社等による代位弁済。
さらに状況が進めば、競売などの法的手続きへつながる可能性があります。
ただし、
ここで大切なのは、
「このまま何もしなければ」
ということです。
今は、
まだ整理して、方法を考える時間が残っている段階です。
だから、
先を知って怖がるためではなく、
今何をするかを決めるために、流れを知ってください。
一人で判断しなくて大丈夫です
2〜3ヶ月滞納していると、
「もう手遅れかもしれない」
と思う方がいます。
でも、
まず現在地を確認しないと、本当に手遅れなのかどうかも分かりません。
一緒に整理するのは、
- 今どの段階なのか
- 次にどんな通知が来る可能性があるのか
- 滞納を解消して戻せる可能性があるのか
- 今後も返済を続けられるのか
- 金融機関へ何を伝えるのか
- 家を残す可能性があるのか
- 売却を考える必要があるのか
です。
全部の書類がなくても構いません。
残高が分からなくても構いません。
届いた書類を開けていなくても構いません。
今の状態から、一緒に始めます。
私たちが一番大切にしていること
この段階でも、
「売りましょう」から話を始めることはありません。
売らずに立て直せる方もいます。
一方で、
この先も返済が難しいなら、早めに別の方法を考えたほうがいい方もいます。
大切なのは、
私たちの仕事になるかどうかではありません。
今のあなたとご家族にとって、
何が一番いいのか。
です。
だから、
何を守りたいのか。
この先の収入はどうなるのか。
家を残すことが本当に生活を守ることになるのか。
そこまで考えます。
不動産だけでは答えが出ないこともあります
住宅ローンの問題には、
- 税金の滞納
- 他の借入
- 離婚
- 相続
- 共有名義
- 法律問題
などが重なる場合があります。
そうなると、不動産会社一社の視点だけでは答えが出ません。
私たちは、一般社団法人 士業会とも連携しています。
必要に応じて、
弁護士。
司法書士。
税理士。
など各分野の専門家と一緒に考えます。
ただし、
相談者を専門家の仕事に当てはめるのではありません。
その方に必要な専門家を集める。
その考え方を大切にしています。
私たちに決められないこと
ここは正直に書いておきます。
次のことは、私たちだけでは決められません。
- 滞納を解消した後の取扱い
- 返済条件を変更できるか
- 金融機関側の手続きがいつ進むか
- 団体信用生命保険等が適用されるか
- 任意売却について債権者等が同意するか
- 任意売却の場合の価格や条件
- 買主がいつ現れるか
相手方の判断が必要なことがあります。
だから、
「大丈夫です。絶対何とかなります」
とは申し上げません。
できること。
できないこと。
確認しないと分からないこと。
そこを最初に分けて、一緒に進めます。
専門家コメント 宅地建物取引士 松本
「このままだと、どうなりますか」
この時期に、一番多く聞かれる質問です。
私は、
先が見えないから怖いのだと思っています。
次に何が来るのか。
あとどれくらい時間があるのか。
家を残せるのか。
そういうことが分からない。
だから、不安が実際以上に大きくなることがあります。
まず、
今どの位置にいるのかを確認しましょう。
2〜3ヶ月だから、もう終わり。
そう決める必要はありません。
まだ戻せる可能性がある方もいます。
返済条件について相談できる場合もあります。
ただし、
時間がずっと残っているわけではありません。
ここから先へ進むほど、手続きや期日が増えていきます。
だから、
焦って家を売るのではなく、
今のうちに、一度全部整理しておきたい。
私はそう思っています。
そして、
開けられずに置いてある郵便があれば、
そのまま持ってきてください。
一緒に開けます。
何が書いてあるのか。
急ぐ必要があるのか。
まだ何ができるのか。
そこから一緒に考えましょう。
よくあるご質問
Q1.2〜3ヶ月滞納したら、すぐに家を失いますか?
直ちに家を失うというものではありません。
ただし、滞納が続けば手続きが先へ進む可能性があります。
現在どの段階なのか、まず書類を確認することが大切です。
Q2.滞納分をまとめて払えば元に戻れますか?
戻せる場合があります。
必要金額やその後の取扱いは金融機関等によって異なるため、確認が必要です。
Q3.もう信用情報には影響していますか?
延滞状況によって信用情報へ影響する可能性があります。
ただし、登録される内容や時期は一律ではありません。
Q4.郵便を開けるのが怖いです
そのままで構いません。
捨てずに、封筒ごとお持ちください。
一緒に開けて、内容を整理します。
Q5.返済条件の変更は、まだ相談できますか?
相談できる場合があります。
ただし、滞納状況や金融機関等によって取扱いは異なります。
早めに現在の状況を確認しておくほうがいいでしょう。
Q6.相談したら家を売らないといけませんか?
いいえ。
相談することと、売却を決めることは別です。
家を残せる可能性があるなら、その方法も一緒に考えます。
まとめ
- 住宅ローン滞納2〜3ヶ月は、一つの分かれ道です
- まだ選べる方法は残っています
- 一方で、滞納が続けば手続きは先へ進みます
- 一般的には、督促 → 催告 → 一括請求 → 代位弁済等へ進む可能性があります
- ただし、時期や順番は契約や金融機関等によって違います
- 届いた郵便は捨てない
- 開けられないなら、そのまま持ってきても大丈夫です
- 金融機関からの連絡を放置しない
- 新しい借入で住宅ローンを無理に穴埋めしない
- 「このまま何もしなければ」先へ進む可能性があります
- だからこそ、今の位置を確認することが大切です
- 判断を一人でする必要はありません
- 今の状態のまま、一緒に整理していきましょう
無料相談・不動産に関するお問い合わせ
株式会社エルライフでは、
住宅ローンを2〜3ヶ月滞納している。
督促状が届いた。
怖くて郵便を開けていない。
次に何が起きるのか分からない。
そんな状態からご相談を承っています。
任意売却をすると決めてから相談する必要はありません。
まず、
今どの段階なのか。
元へ戻せる可能性があるのか。
この先も返済を続けられるのか。
家を残す方法があるのか。
売却まで考える必要があるのか。
そこから一緒に整理します。
住宅ローン以外に、税金、債務、離婚、相続などの問題が重なっている場合には、一般社団法人 士業会とも連携して考えます。
関連サイト
🏠 住宅ローン・任意売却専門サイト
任意売却無料相談窓口
🏠 一般社団法人 士業会
一般社団法人 士業会
🏠 相続不動産専門サイト
相続不動産専門サイト
🏠 おくやみ手続きガイド
おくやみ手続きガイド
お問い合わせ方法
📞 無料電話相談
0120-802-001
📩 お問い合わせフォーム
🌐 公式ホームページ
会社概要
社名
株式会社エルライフ
代表者
松本 淳一
所在地
〒581-0032
大阪府八尾市弓削町三丁目83-2
無料相談窓口
八尾 無料相談窓口
〒581-0032
大阪府八尾市弓削町三丁目83-2
大阪・淀川区 無料相談窓口
〒532-0006
大阪府大阪市淀川区西三国三丁目3-25 2階
天王寺 無料相談窓口
〒543-0044
大阪府大阪市天王寺区国分町4-1-201
東京 無料相談窓口
〒102-0083
東京都千代田区麹町三丁目12番14
麹町駅前HILL-TOPビル7階
最後に
「このままだと、どうなるんだろう」
2〜3ヶ月滞納すると、
そこが一番怖いと思います。
でも、
分からないままだから、余計に怖くなります。
次に何が起こる可能性があるのか。
今どの段階なのか。
まだ何ができるのか。
そこが分かれば、
今することも見えてきます。
そして、
まだこの段階で、
最初から家を売ると決める必要はありません。
戻せるなら、戻す。
返済条件を相談できるなら、相談する。
家を残せるなら、その方法を考える。
それでも難しいなら、初めて次の方法を考える。
方法より先に、現在地です。
郵便を開けられなくてもいい。
住宅ローン残高が分からなくてもいい。
金融機関へ何を言えばいいか分からなくてもいい。
今の状態のまま、お話しください。
そこから、一緒に先を見ていきます。