


結論
順番があります。
住宅ローンの支払いが苦しくなると、多くの方が最初に、
「今月、どうやって払おう」
と考えます。
当然だと思います。
ただ、そこだけを何とかしようとすると、翌月、翌々月にもっと苦しくなることがあります。
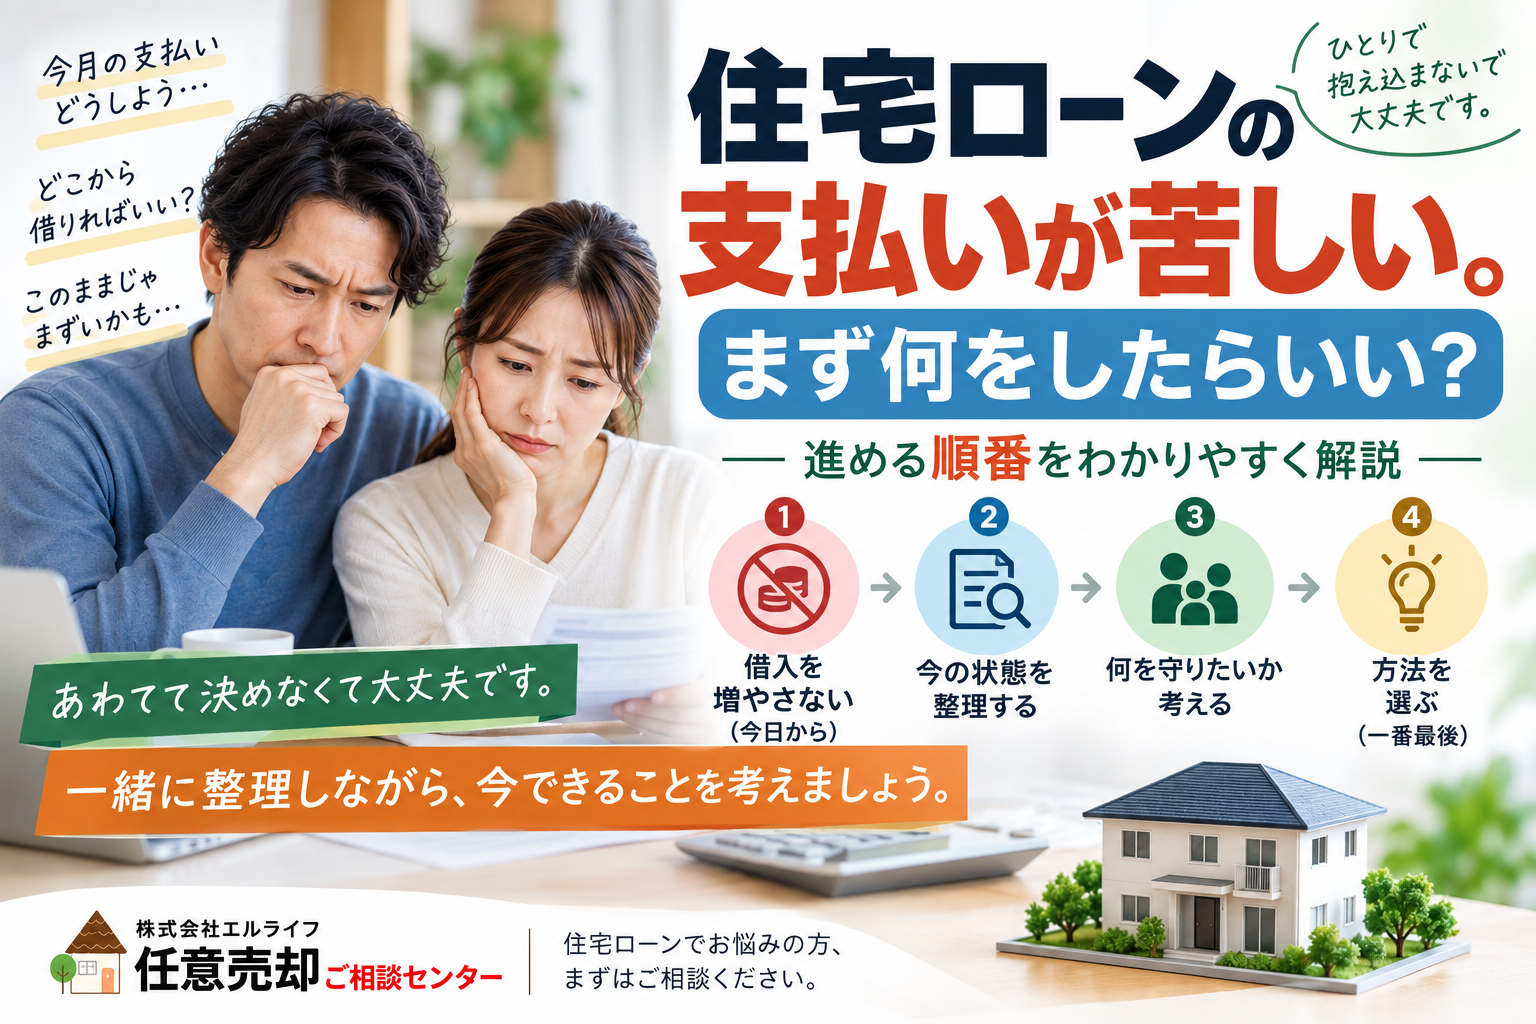
私たちが一緒に考える順番は、こうです。
今月は払えていても、この先が苦しい段階から相談できます。
新しい借入で埋める前に、収入・返済額・守りたい暮らしを一緒に整理しましょう。まだ売却を決める必要はありません。
- 新しい借入で無理に穴埋めしない
- 今どんな状態なのかを整理する
- 何を守りたいのかを考える
- そのうえで方法を選ぶ
2番から先は、一人で全部やる必要はありません。
そして、
「売る」「借り換える」「リスケする」「任意売却する」
といった方法を決めるのは、一番最後です。
なぜ「順番」が大切なのか
支払いが苦しいと、焦ります。
頭の中は、
「今月どうしよう」
「引き落としに間に合うかな」
「どこかから借りられないかな」
ということでいっぱいになると思います。
でも、
今月だけを乗り切る方法が、来月以降の生活を苦しくすることがあります。
だから私たちは、
方法を探す前に、今の状態を整理する
ことを大切にしています。
1.まず、新しい借入で住宅ローンを穴埋めしない
ここだけは、早い段階で考えていただきたいことです。
住宅ローンを払うために、
- カードローン
- キャッシング
- リボ払い
- その他の新しい借入
を重ねていくと、住宅ローンとは別の返済まで増えていきます。
住宅ローンより高い金利の借入になることも多く、毎月の返済そのものがさらに苦しくなる可能性があります。
一番怖いのは、
一度は払えてしまうことです。
今月は間に合った。
督促も来なかった。
すると、
「来月も同じ方法で何とかしよう」
となりやすい。
そして何か月か経ったときに、
住宅ローンに加えて、
カードローンやキャッシングなどの返済も抱えている状態になることがあります。
そこまで行く前に、一度止まって考えたいのです。
なお、ご家族・親族からの援助や借入については事情によって意味が違います。
一律に悪いという話ではありません。
大切なのは、そのお金で今月だけをしのいだあと、来月以降どうなるのかまで考えることです。
2.今どんな状態なのかを、一緒に整理します
ここからは、一人でやらなくても大丈夫です。
まず一緒に見るのは、主にこの4つです。
- 毎月の住宅ローン返済額
- 現在の住宅ローン残高
- 世帯全体の今の収入
- これから収入がどうなりそうか
全部そろっていなくても構いません。
返済予定表が見当たらない。
住宅ローン残高が分からない。
契約書がどこにあるか分からない。
それでも大丈夫です。
今分かっているところから、一緒に整理します。
特に大切なのは「この先、収入が戻るのか」
今の収入が、
一時的に下がっているだけなのか。
それとも、
この先も今の状態が続きそうなのか。
ここで方法は大きく変わります。
たとえば、
- 数か月休職しているが、復職予定がある
- 転職直後で、収入が安定するまで少し時間がかかる
- 会社の状況が悪く、収入回復の見通しが立っていない
- 病気や家族の事情で、今後働き方を変える必要がある
同じ「今月が苦しい」でも、答えは同じではありません。
だから私たちは、
数字だけでなく、その背景まで伺います。
3.何を守りたいのかを考えます
ここが、とても大切です。
住宅ローンをどうするかを決める前に、
何を守るために、この家を残したいのか
を一緒に考えます。
たとえば、
- 子どもが卒業するまでは学校を変えたくない
- 高齢の親と、あと数年この家で暮らしたい
- 職場に近いこの場所を離れたくない
- 家そのものより、家族の生活を安定させたい
- 毎月の返済に追われない生活に戻りたい
答えは人によって違います。
あと2年住みたい人と、20年住み続けたい人では、選ぶ方法が違います。
そして、
「何を守りたいか、自分でも分からない」
という方もいらっしゃいます。
それでも構いません。
話しているうちに、
「本当はこれを守りたかったんだ」
と見えてくることがあります。
私たちは、そこから一緒に考えます。
4.方法を選ぶのは、一番最後です
今の状態と、守りたいものが分かってから、初めて方法を検討します。
考えられる方法は一つではありません。
| 方法 | 検討する場面 |
|---|---|
| 家計の見直し | 支出を調整することで継続返済できそうな場合 |
| 借り換え | 滞納前で、審査条件を満たせる可能性がある場合 |
| 返済条件の変更 | 一定期間を乗り越えれば収入回復が見込める場合 |
| 団体信用生命保険・特約の確認 | 病気などが原因で返済が難しくなった場合 |
| 通常売却 | 売却代金などで住宅ローンを整理できる場合 |
| リースバック | 売却後も住み続けることを希望し、条件が合う場合 |
| 任意売却 | 通常売却では住宅ローンを整理できず、金融機関等との調整が必要な場合 |
| 法的整理を含めた検討 | 住宅ローン以外の債務も大きい場合 |
この表だけを見て、
「私はこれだ」
と決める必要はありません。
どの方法が合うのかを決めるために、先に2番と3番を整理するのです。
返済条件の変更は「今払えるようになった」で終わらせない
金融機関へ相談すると、返済条件の変更を検討できることがあります。
いわゆるリスケジュールです。
たとえば、
- 返済期間を延ばす
- 一定期間、毎月の負担を軽くする
- ボーナス返済を見直す
などです。
状況によっては、とても有効な方法です。
ただし、
「今月払えるようになった」ことと、
「住宅ローンの問題が解決した」ことは同じではありません。
条件によっては、その後の返済額や総返済額が変わることがあります。
だから私たちは、
- 変更後の返済額
- 軽減期間が終わった後の返済額
- 総返済額がどう変わるか
まで一緒に見ます。
金融機関から説明を受けた資料があれば、そのままお持ちください。
その条件で5年後どうなっているのか。
そこまで考えることが大切です。
まだ滞納していない今と、滞納が進んでからの違い
一番大きな違いは、
時間と選択肢です。
| 項目 | まだ滞納していない段階 | 滞納が進んでから |
|---|---|---|
| 借り換え | 検討できる可能性がある | 審査上難しくなることがある |
| 返済条件の変更 | 早い段階で相談できる | 状況によって選択肢が限られることがある |
| 信用情報 | 延滞前の状態 | 延滞情報が登録される可能性がある |
| 考える時間 | 比較的時間を取れる | 期日や手続きに追われやすくなる |
滞納が始まると、状況によっては督促、催告、一括請求などへ進んでいきます。
もちろん、
「今すぐ売らないと大変です」
と焦らせたいわけではありません。
逆です。
まだ考える時間があるうちに、一度整理しておきたい。
ということです。
「一人で全部やらなくていい」の意味
住宅ローンについて調べると、
「家計を見直してください」
「金融機関に相談してください」
「不動産査定を取ってください」
という説明をよく見かけます。
どれも間違いではありません。
ただ、
全部、相談者が自分でやることになっています。
住宅ローン。
金融機関。
保証会社。
不動産。
税金。
法律。
多くの方にとって、初めて経験することです。
分からなくて当然です。
だから私たちは、
「調べてから来てください」とは言いません。
一緒に調べます。
「整理してから相談してください」とも言いません。
一緒に整理します。
そこが、私たちの相談の始まりです。
私たちが一番大切にしていること
私たちは、最初から「売りましょう」とは言いません。
売らないほうがいい方もいます。
返済条件を見直すほうがいい方もいます。
借り換えを検討できる方もいます。
住み続ける方法を考えられる方もいます。
一方で、売却したほうが、その後の生活を立て直しやすい方もいます。
だから、
私たちの仕事になるかどうかを先に考えません。
先に考えるのは、
今のあなたにとって、何が一番いいのか。
です。
何を守りたいのか。
その方法には、どんなメリットがあるのか。
その先に、どんなリスクがあるのか。
そこまで一緒に考えます。
不動産だけで解決できないこともあります
住宅ローンの問題には、
- 税金
- 借金
- 離婚
- 相続
- 共有名義
- 法律問題
などが重なることがあります。
その場合、不動産会社だけで答えを出すことはできません。
私たちは、一般社団法人 士業会とも連携しています。
必要に応じて、
弁護士、司法書士、税理士など、それぞれの専門家と一緒に考えます。
ただし、
相談者を弁護士の仕事や税理士の仕事に当てはめるのではありません。
その方に必要な専門家を集める。
私たちは、その考え方を大切にしています。
私たちに決められないこと
ここは、正直にお伝えしておきます。
次のことは、私たちだけで決めることはできません。
- 返済条件の変更が認められるか
- 借り換え審査に通るか
- 団体信用生命保険や特約が適用されるか
- 任意売却について債権者等の同意が得られるか
- 任意売却の価格や条件について調整が成立するか
- 買主がいつ現れるか
それぞれ金融機関、保険会社、債権者、買主など、相手方の判断があります。
だから、
「絶対大丈夫です」
とは申し上げません。
できること。
できないこと。
相手の判断が必要なこと。
それを先にお伝えしたうえで、一緒に進めます。
専門家コメント 宅地建物取引士 松本
「まず何をしたらいいですか」
このご質問は、とても多いです。
私は、
「順番があります」
とお答えしています。
多くの方は、最初に
「どうやって払おう」
と考えます。
もちろん、今月の支払いは大切です。
でも、それだけを見ていると、出口が見えなくなることがあります。
だから先に、
何を守りたいのか。
そこを一緒に考えます。
お子さんの学校なのか。
ご両親との生活なのか。
今の家そのものなのか。
それとも、
これからの家族の生活そのものなのか。
そこが分かれば、選ぶ方法は変わります。
もう一つ、早い段階でお伝えしたいことがあります。
新しい借入を重ねて、住宅ローンを払い続ける前に、一度相談してください。
一度は間に合ってしまいます。
だから続けてしまう方がいらっしゃいます。
そして、借りられなくなったときに、
住宅ローンだけだった問題が、別の借金まで含む問題になっていることがあります。
そこまで行く前に、一緒に考えたいのです。
それ以外のことは、
一人で全部やらなくても大丈夫です。
書類がそろっていなくてもいい。
住宅ローン残高が分からなくてもいい。
どうしたいか決まっていなくても構いません。
今の状態のまま、お話しください。
そこから一緒に整理します。
よくあるご質問
Q1.まだ滞納していませんが、相談してもいいですか?
はい。
むしろ、まだ滞納していない段階だから検討できる方法もあります。
Q2.何を用意すればいいですか?
何もそろっていなくても大丈夫です。
返済予定表、住宅ローンの契約書、残高が分かる書類などがあれば、より具体的に整理できますが、お手元にあるものだけで構いません。
Q3.家計を見直せば乗り切れますか?
支出に調整できる部分があり、それで無理なく返済を続けられるのであれば、一つの方法です。
ただし、今月だけではなく、今後も継続できるかまで一緒に確認します。
Q4.カードローンなどで住宅ローンを払うのは危険ですか?
住宅ローンとは別の返済が増えるため、状況を悪化させることがあります。
「今月だけ」と考える前に、今後も返済を続けられるのかを一度整理することをおすすめします。
Q5.返済条件を変更すれば解決しますか?
収入が戻る見込みがある方などには、有効な場合があります。
ただし、変更後だけでなく、その後の返済額や総返済額まで確認する必要があります。
金融機関から提示された資料をお持ちいただければ、一緒に整理します。
Q6.相談したら、家を売ることになりますか?
いいえ。
売らないほうがいい方には、そのようにお伝えします。
相談したことと、売却を決めることは別です。
まとめ
- 住宅ローンの支払いが苦しいときには、順番があります
- まず、新しい借入で無理に穴埋めしない
- 次に、返済額・残高・収入・今後の収入見込みを整理する
- そのあと、何を守りたいのかを考える
- 方法を決めるのは最後
- 一人ですべて調べる必要はありません
- 返済条件の変更は有効な場合もありますが、その後まで見ることが大切
- まだ滞納していない段階だから検討できる方法があります
- 私たちの仕事になるかではなく、今のあなたに何が一番いいのかを考えます
- 書類がなくても、答えが決まっていなくても大丈夫です
- 今の状態のまま、一緒に整理していきましょう
無料相談・不動産に関するお問い合わせ
株式会社エルライフでは、住宅ローンの支払いが苦しくなってきた方、まだ滞納していない方、すでに督促状や催告書が届いている方など、それぞれの状況に合わせてご相談を承っています。
任意売却をすると決めてから相談する必要はありません。
売らずに済むのか。
返済条件を見直せるのか。
通常売却できるのか。
任意売却まで考える必要があるのか。
まず、
今どんな状態なのかを一緒に整理します。
住宅ローンだけでなく、離婚、相続、税金、債務、共有名義などが重なっている場合には、一般社団法人 士業会とも連携し、必要な専門家と一緒に考えます。
関連サイト
🏠 住宅ローン・任意売却専門サイト
任意売却無料相談窓口
🏠 一般社団法人 士業会
一般社団法人 士業会
🏠 相続不動産専門サイト
相続不動産専門サイト
🏠 おくやみ手続きガイド
おくやみ手続きガイド
お問い合わせ方法
📞 無料電話相談
0120-802-001
📩 お問い合わせフォーム
🌐 公式ホームページ
会社概要
社名
株式会社エルライフ
代表者
松本 淳一
所在地
〒581-0032
大阪府八尾市弓削町三丁目83-2
無料相談窓口
八尾 無料相談窓口
〒581-0032
大阪府八尾市弓削町三丁目83-2
大阪・淀川区 無料相談窓口
〒532-0006
大阪府大阪市淀川区西三国三丁目3-25 2階
天王寺 無料相談窓口
〒543-0044
大阪府大阪市天王寺区国分町4-1-201
東京 無料相談窓口
〒102-0083
東京都千代田区麹町三丁目12番14
麹町駅前HILL-TOPビル7階
最後に
住宅ローンの支払いが苦しい。
そう感じたとき、
最初に方法を決める必要はありません。
売る。
借りる。
返済条件を変える。
任意売却をする。
それは、最後に考えることです。
まず、
今どうなっているのか。
そして、
何を守りたいのか。
そこからです。
今月の住宅ローンだけを見るのではなく、
家族。
仕事。
次の住まい。
残債。
税金。
これからの生活。
その先まで一緒に考える。
私たちは、それが住宅ローンの相談だと思っています。
一人で答えを出さなくても大丈夫です。
「今月がちょっと苦しい」
その段階で構いません。
今の状態のまま、お話しください。
そこから、一緒に考えていきます。